אפיון תפקיד מול הגדרת שכר – המדריך המלא למעסיק
אחד האתגרים המורכבים ביותר בניהול משאבי אנוש הוא הקשר בין אפיון התפקיד לבין קביעת השכר הנכון. ארגונים רבים נוטים לדלג על שלב האפיון ולעסוק בנתוני שוק בלבד, דבר העלול להוביל לתשלום יתר או חסר ולפגוע ביכולת הגיוס. אפיון תפקיד מקיף כולל הגדרת אחריות, סמכויות, כישורים נדרשים, מיומנויות ותנאי עבודה, ומהווה את הבסיס לקביעת שכר הוגן ותחרותי. מחקר של חברת Gartner מצא כי ביצוע אפיון מעמיק מפחית שגיאות בקביעת שכר בכ-35% ומשפר את הצלחת העובד החדש בכ-28%. המדריך מציג מתודולוגיה שלב-אחר-שלב המקשרת בין הגדרת הצרכים הארגוניים, אפיון המשרה והשוואה לנתוני שוק ועד לקביעת טווח השכר הסופי. הוא מיועד למעסיקים, מנהלי משאבי אנוש וחשבי שכר המבקשים לבסס את החלטותיהם על תשתית מקצועית ומוצקה.
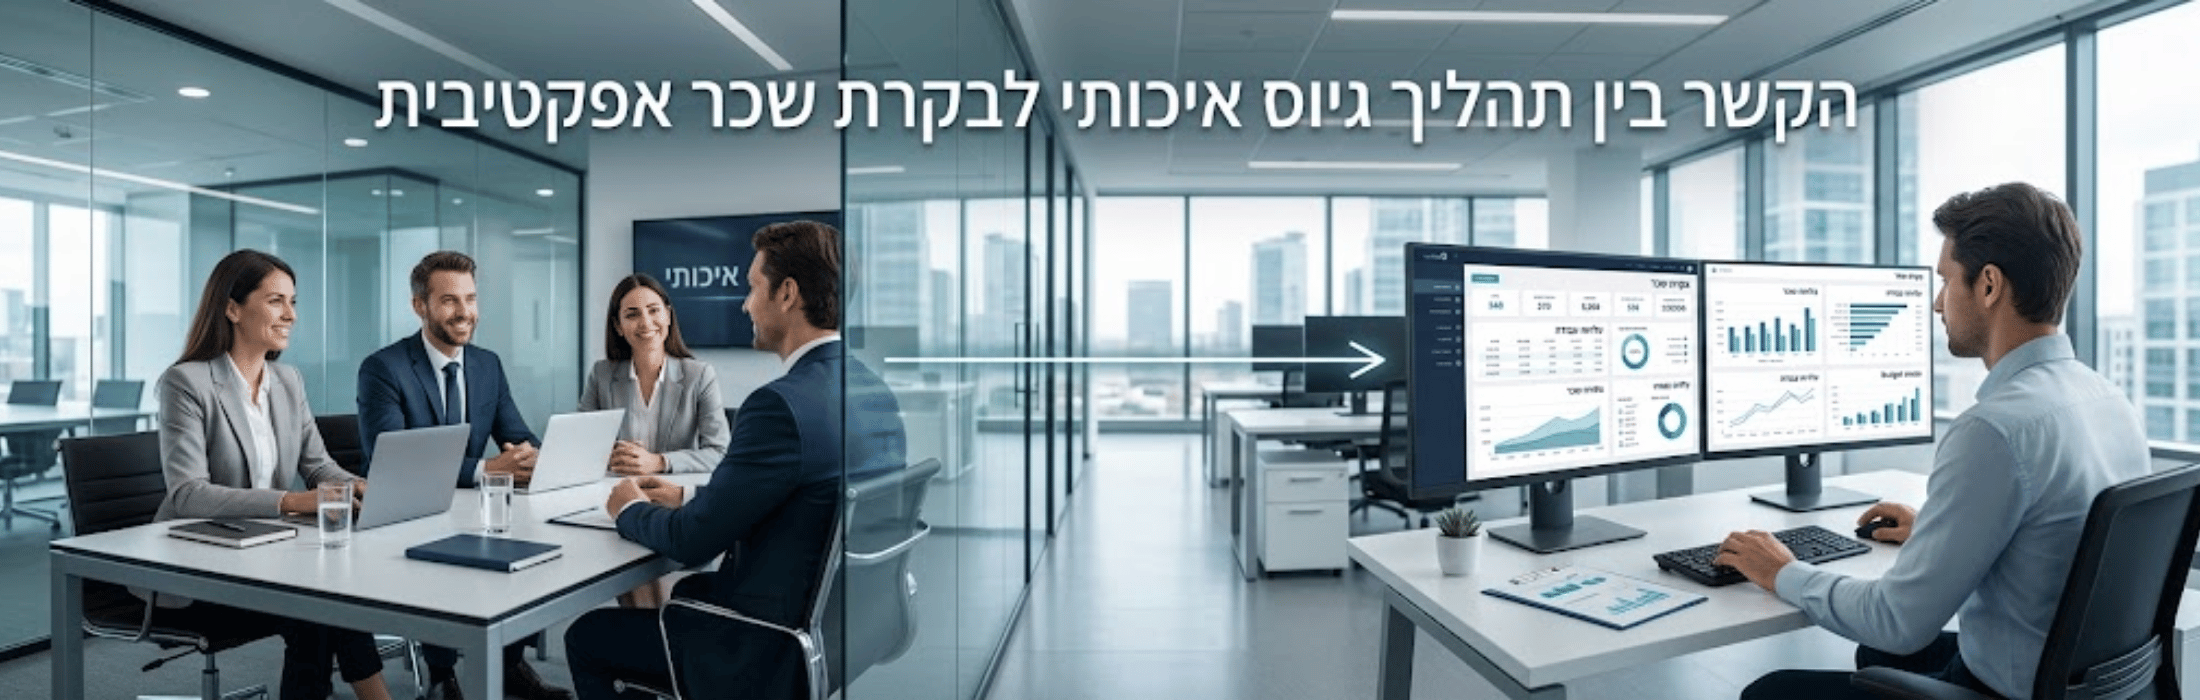
הקשר בין תהליך גיוס איכותי לבקרת שכר אפקטיבית
ארגונים רבים מפרידים בין תהליך הגיוס לניהול השכר, אך מחקרים מראים כי כ-63% מהטעויות בתלושי שכר נובעות מנתונים שגויים שמקורם כבר בשלב הגיוס. קביעת טווח שכר ריאלי ומדויק, בהתאם לנתוני שוק ולמבנה התגמול הארגוני, היא הצעד הראשון למניעת עיוותי שכר ותחלופה גבוהה. תיעוד מלא של כל רכיבי השכר בחוזה העבודה – לרבות שכר בסיס, בונוסים, הטבות ותנאי פרישה – מונע את תופעת הפער בין ההבנה שבעל-פה לבין הרישום במערכת. שלב קליטת העובד הוא הקריטי ביותר: איסוף מסמכים כגון טופס 101, אישורי מס ופרטי חשבון בנק, והזנתם המיידית במערכת השכר, מצמצמים את הסיכון לניכויים שגויים ולחשיפה משפטית. על פי נתוני Gartner, כ-42% מהארגונים סובלים מטעויות שכר הנובעות מפערי תיעוד בין שלב הגיוס לשלב הקליטה, כאשר כל טעות עולה בממוצע 2.5 שעות עבודה לתיקון.
פרק 5: AI במחלקת השכר: תוכנית 100 הימים להטמעה בטוחה ומבוקרת בארגון
מדריך מעשי לבניית תוכנית 100 ימים להטמעת AI במחלקת השכר, משלב המיפוי והפיילוט ועד הרחבה מבוקרת, כולל בקרות, פרטיות, אימות תוצאות והערכת הצלחה.
פרק 4: AI במחלקת השכר: הוגנות אלגוריתמית, הטיות ופערי שכר בארגון
כיצד מזהים ומונעים הטיות במערכות AI המשמשות את מחלקת השכר? מדריך מעשי לבדיקת פערי שכר, הוגנות אלגוריתמית, מדדי בקרה, קבוצות השוואה ותהליכי ניטור.
AI במחלקת השכר: כיצד מאמתים תוצאות ומונעים טעויות קריטיות
AI במחלקת השכר 0מאמר הפתיחה 1מוכנות ארגונית 2פרטיות ואבטחת מידע 3אימות תוצאות 4הוגנות אלגוריתמית 5תוכנית 100 הימים מאמר 3 מתוך 5 בסדרת AI במחלקת השכר
עדכוני פיסקה וחקיקה יולי 2026
סקירה מעשית של עדכוני דיני העבודה ביולי 2026: שכר מינימום, זכויות מילואים, חופשה, עובדים זרים, מצלמות, בינה מלאכותית ובקרות שכר חשובות למעסיקים ולמנהלים בישראל.