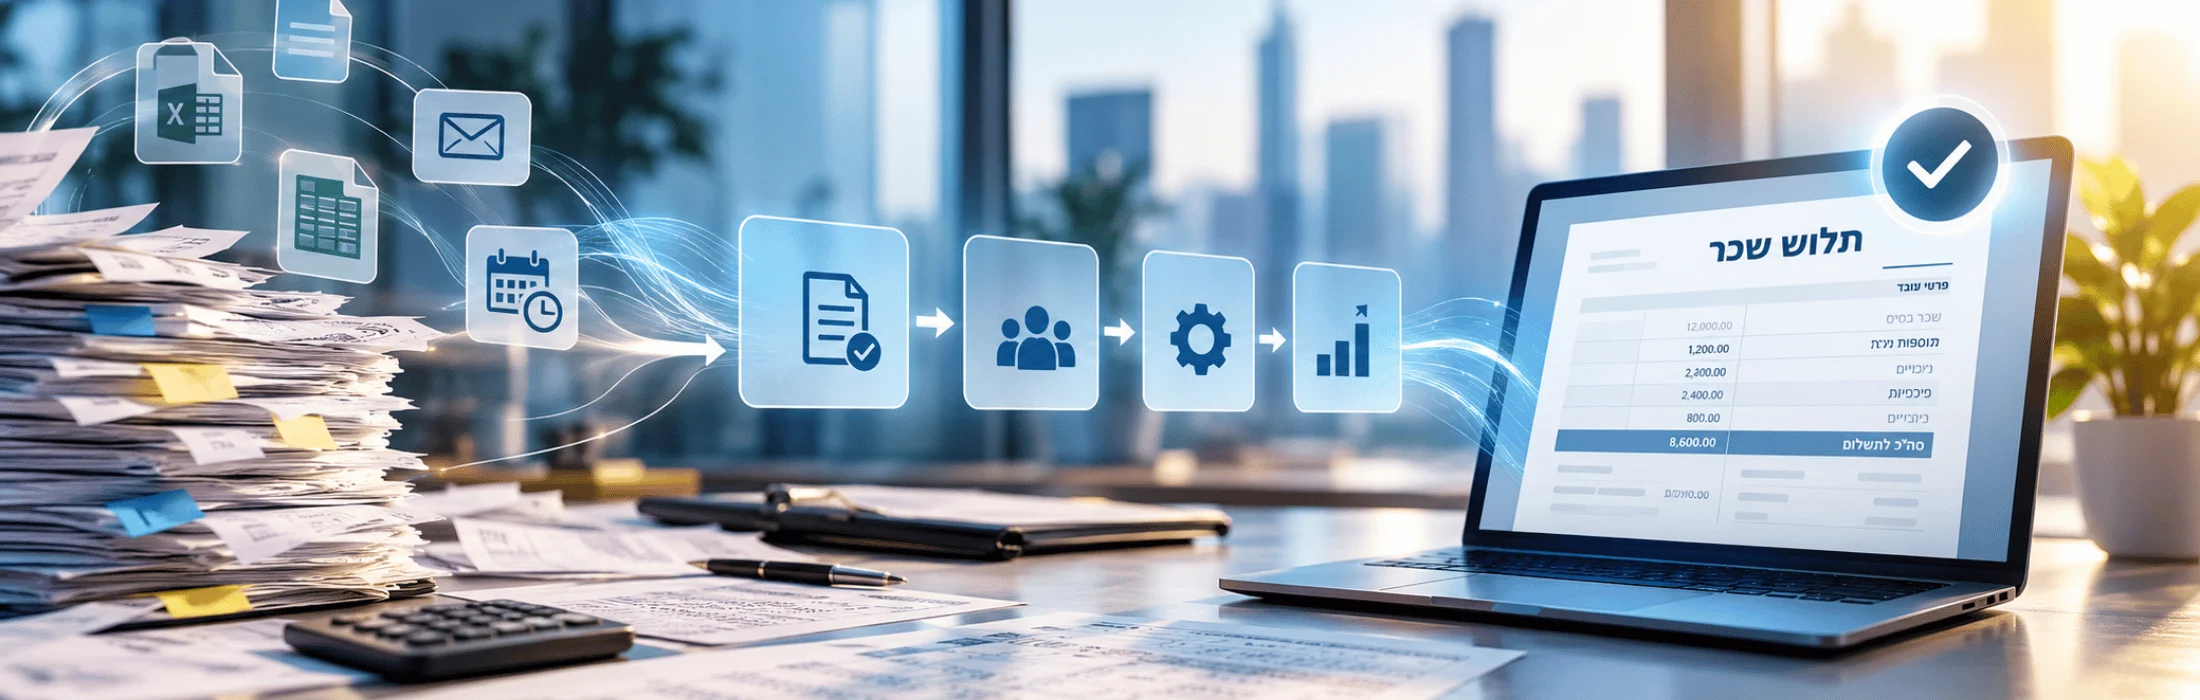
כמה פעמים נוגעים בתלוש? המחיר הסמוי של עבודה ידנית במערך השכר
עבודה ידנית במערך השכר אינה מסתכמת בזמן ההקלדה. כל העתקה, תיקון, אישור או העברת נתון בין עובדים, קבצים ומערכות יוצרת נקודת מגע נוספת שעלולה להגדיל עלויות, להאריך את תהליך סגירת השכר ולהעלות את הסיכון לטעויות. המאמר מציג מודל מעשי למיפוי נקודות מגע ידניות, מדידת זמן וסיכון, איתור צווארי בקבוק ותעדוף תהליכים לאוטומציה. בנוסף, הוא מסביר כיצד לשלב אוטומציה עם בקרות, התאמות נתונים וניהול חריגים, ולמדוד את השיפור באמצעות מדדי ביצוע והשוואה לפני ואחרי.
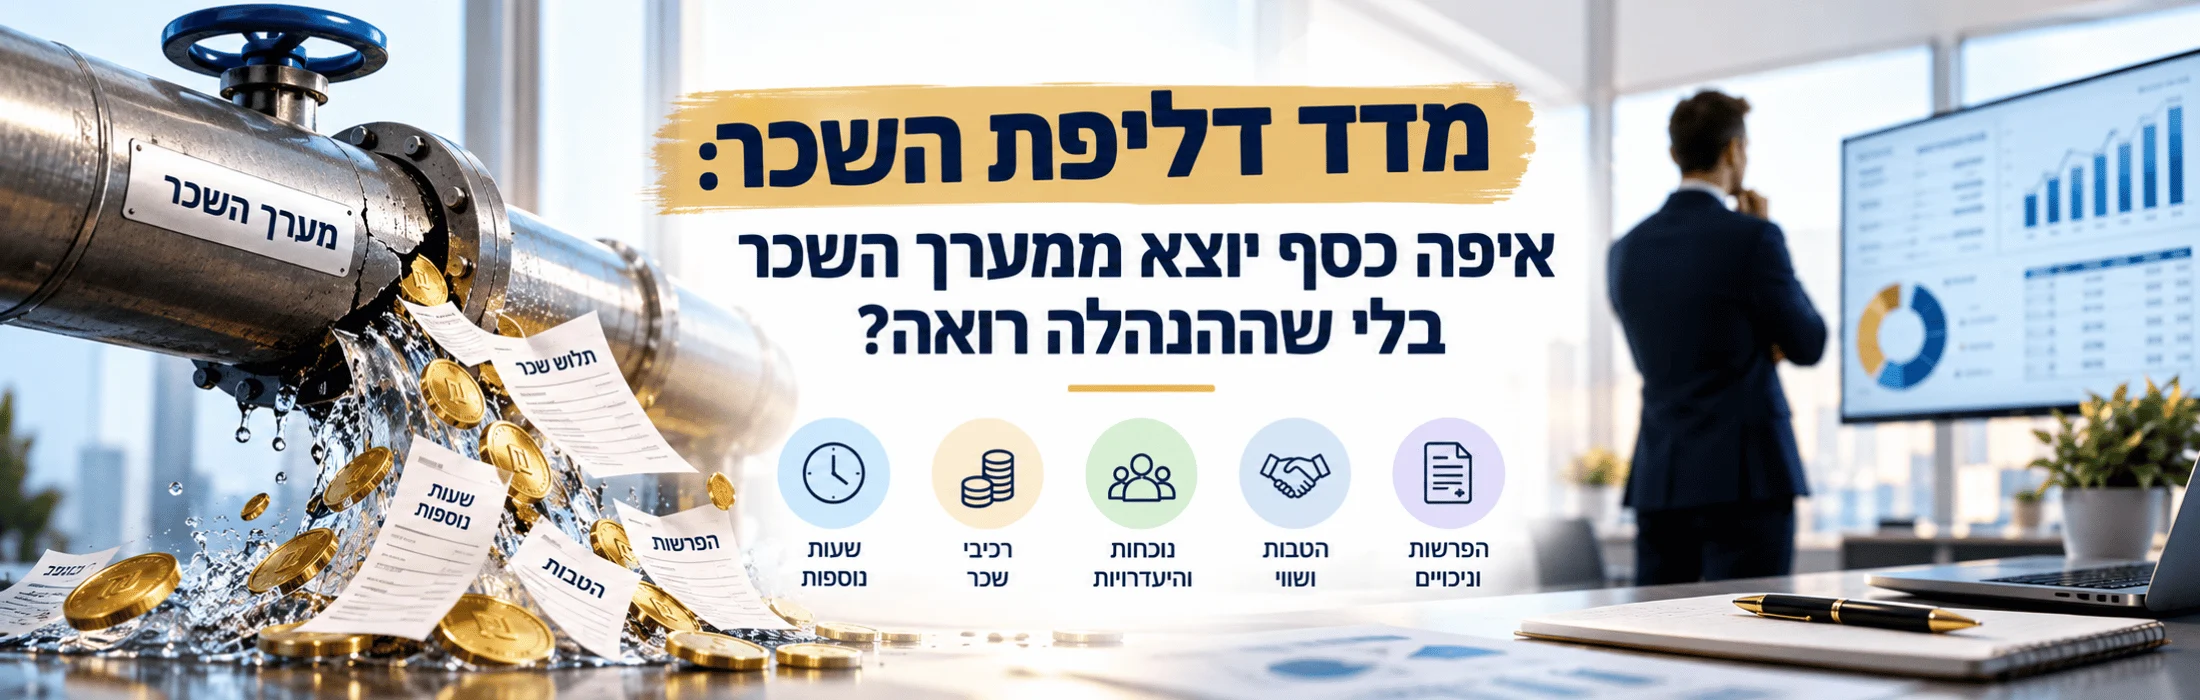
מדד דליפת השכר: איפה כסף יוצא ממערך השכר בלי שההנהלה רואה?
מודל Payroll Leakage לאיתור תשלומי יתר, כפילויות, שעות חריגות, רכיבים ישנים ופערי נתונים שמגדילים את עלות השכר בלי החלטה מודעת.
עדכוני פסיקה וחקיקה ספטמבר 2026
עדכוני פסיקה וחקיקה לספטמבר 2026 בתחום בקרת השכר: שינויים בשכר המינימום, מדרגות המס, ניכויים לעובדים זרים, היתרי העסקה, זכויות מילואים, חופשה שנתית ואכיפת דיני עבודה. המאמר מרכז את העדכונים המרכזיים ואת המשמעות המעשית שלהם למעסיקים, חשבי שכר ומנהלי משאבי אנוש.
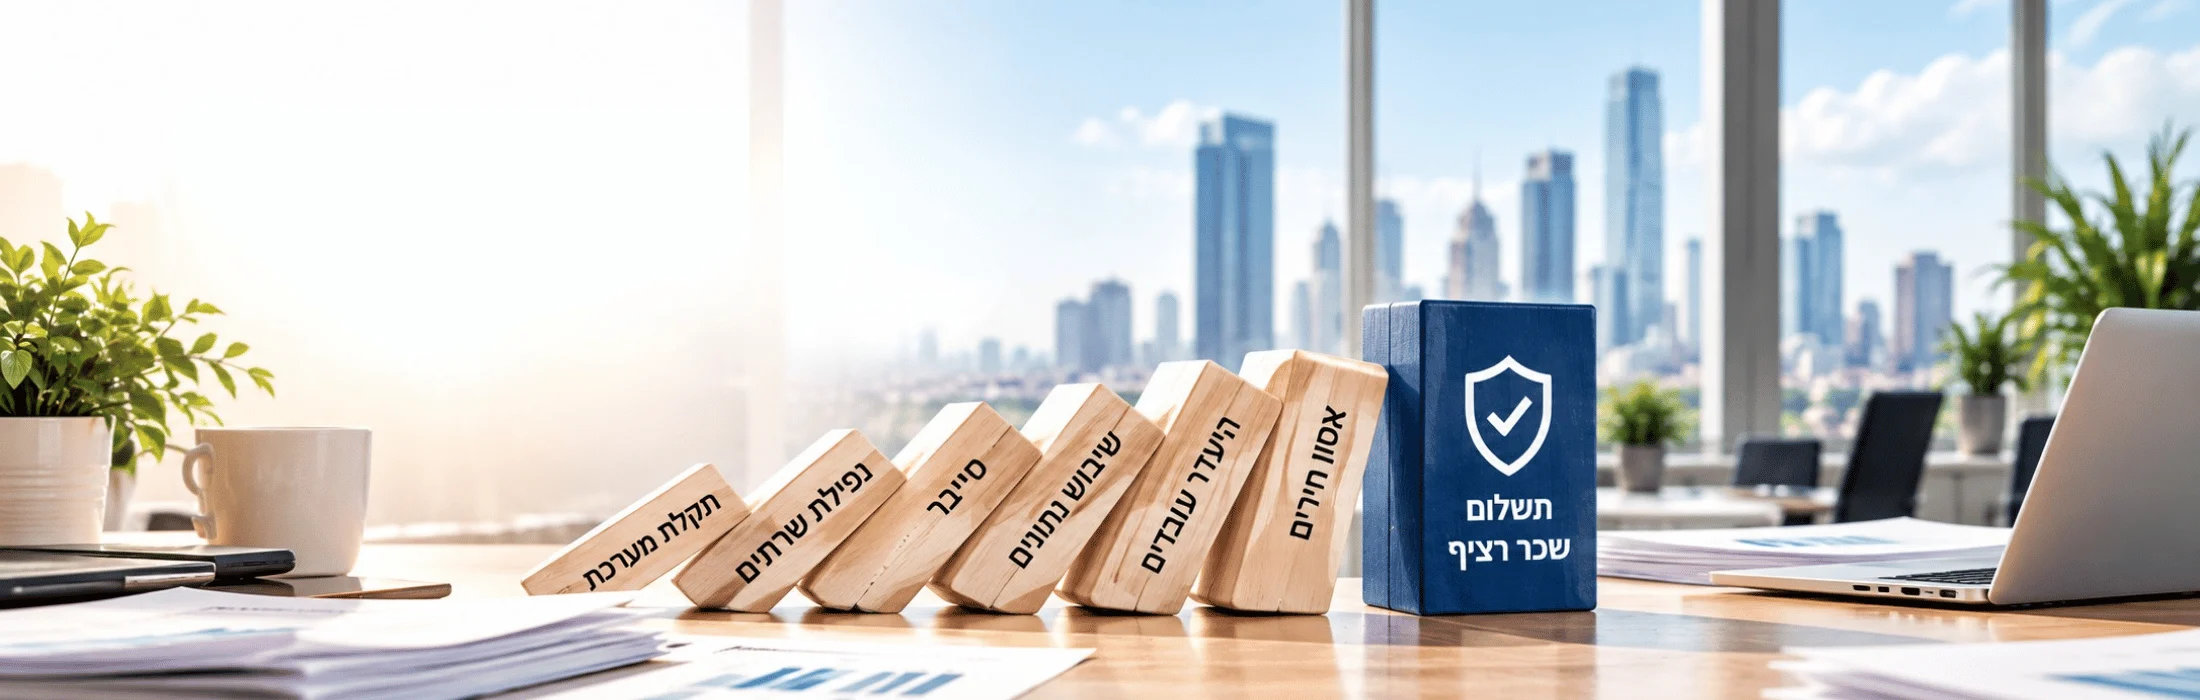
מדד חוסן השכר: האם הארגון מסוגל לשלם שכר גם כשהמערכת נופלת?
האם מערך השכר ימשיך לפעול גם בזמן תקלה, מתקפת סייבר או השבתת מערכת? מדד חוסן השכר בוחן את יכולת הארגון לשמור על רציפות תשלום השכר בתרחישי כשל באמצעות גיבויים, נהלי חירום, חלוקת אחריות ותהליכים חלופיים. המאמר מציג כיצד לזהות נקודות תורפה, להעריך את רמת המוכנות ולבנות מערך שכר עמיד שממשיך לתפקד גם כשהשגרה משתבשת.
מדד התלות בחשב השכר: מה יקרה אם איש המפתח לא יגיע מחר?
מה קורה למערך השכר כאשר האדם שמחזיק בידע הקריטי אינו זמין? מדד התלות בחשב השכר בוחן את רמת התלות של הארגון באיש מפתח באמצעות מיפוי ידע, הרשאות, תהליכים, תיעוד וגיבויים. המאמר מציג כיצד לזהות נקודות כשל, למדוד את הסיכון התפעולי ולבנות מערך שכר יציב שמסוגל להמשיך לפעול גם בהיעדרו של גורם מרכזי.
מדד אמון בתלוש: כמה העובדים באמת מאמינים שהשכר שלהם נכון?
עד כמה העובדים באמת סומכים על תלוש השכר שהם מקבלים? מדד אמון בתלוש בוחן את הפער בין תקינות חישובי השכר לבין תחושת הביטחון של העובדים. המאמר מציג גורמים המשפיעים על האמון, סימנים לירידה באמינות הנתפסת, השפעת טעויות וחוסר שקיפות, וכלים לבקרת שכר שמסייעים לצמצם פערים ולחזק את אמון העובדים במערכת.