סיכום סדרת בקרת שכר וזכויות עובדים: 20 מאמרים שהופכים ידע למערכת ניהול
סיכום סדרת בקרת שכר וזכויות עובדים: 20 מאמרים שהופכים ידע למערכת ניהול סדרת 20 המאמרים של מרכז הידע לבקרת שכר וזכויות עובדים נועדה ליצור תמונה
קליטת עובד חדש במערכת השכר: 25 בדיקות לפני התלוש הראשון
מאמר 2 בסדרת מדריכים מעשיים למעסיקיםבקרת שכרשאלות ותשובות מאמר 2 | מדריך מעשי למעסיקים קליטת עובד חדש במערכת השכר: 25 בדיקות לפני התלוש הראשון התלוש
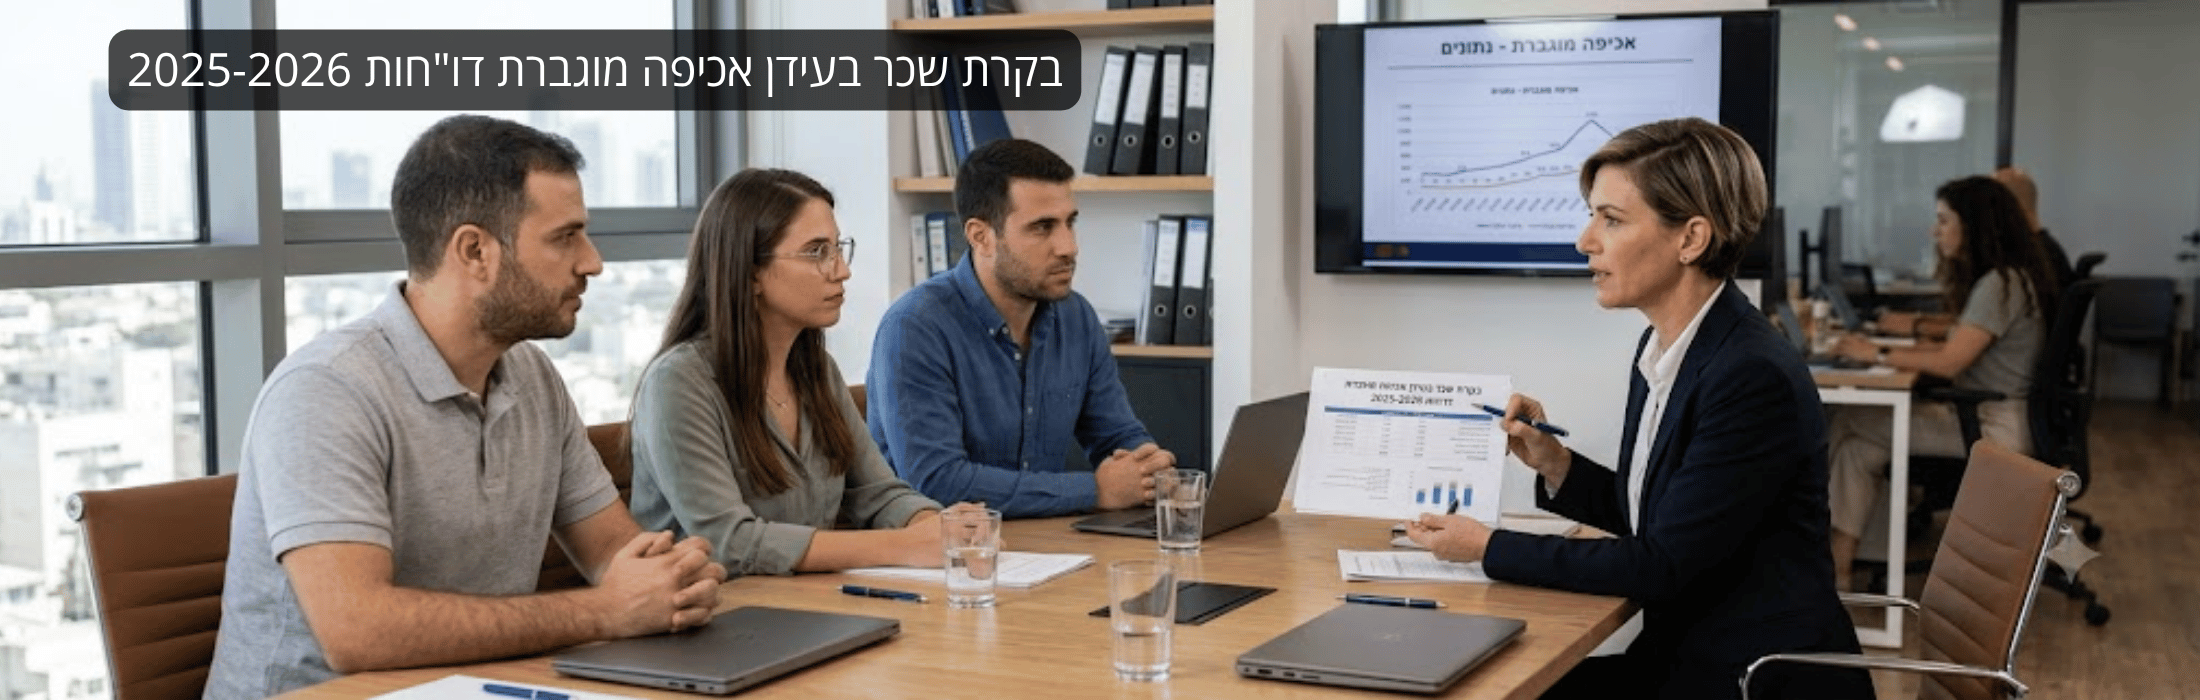
בקרת שכר בעידן אכיפה מוגברת דו"חות 2025-2026
בקרת שכר בעידן אכיפה מוגברת: כיצד דוחות 2025–2026 משפיעים על עסקים קטנים ובינוניים בקרת שכר בעידן אכיפה מוגברת: כיצד דוחות 2025–2026 משפיעים על עסקים קטנים
גמר חשבון לעובד: כך מסיימים העסקה בלי להשאיר טעויות וחובות
מאמר 1 בסדרת מדריכים מעשיים למעסיקיםבקרת שכרשאלות ותשובות מאמר 1 | מדריך מעשי למעסיקים גמר חשבון לעובד: כך מסיימים העסקה בלי להשאיר טעויות וחובות גמר
חוזי עבודה 2026: 7 סעיפים מסוכנים שחוזרים בביקורות + טיפים לעריכה בטוחה
חוזי עבודה 2026: 7 סעיפים מסוכנים שחוזרים בביקורות + טיפים לעריכה בטוחה מאמר מקצועי מבית בקרת שכר – פתרונות אפקטיביים | יולי 2026
מאמר מס' 20: עתיד תחום השכר והאוטומציה
מאמר 20 בסדרת: מרכז הידע לבקרת שכר וזכויות עובדים מאמר זה הוא חלק מסדרת מאמרים מקצועית בתחום בקרת שכר, זכויות עובדים וניהול מערך השכר בארגון.