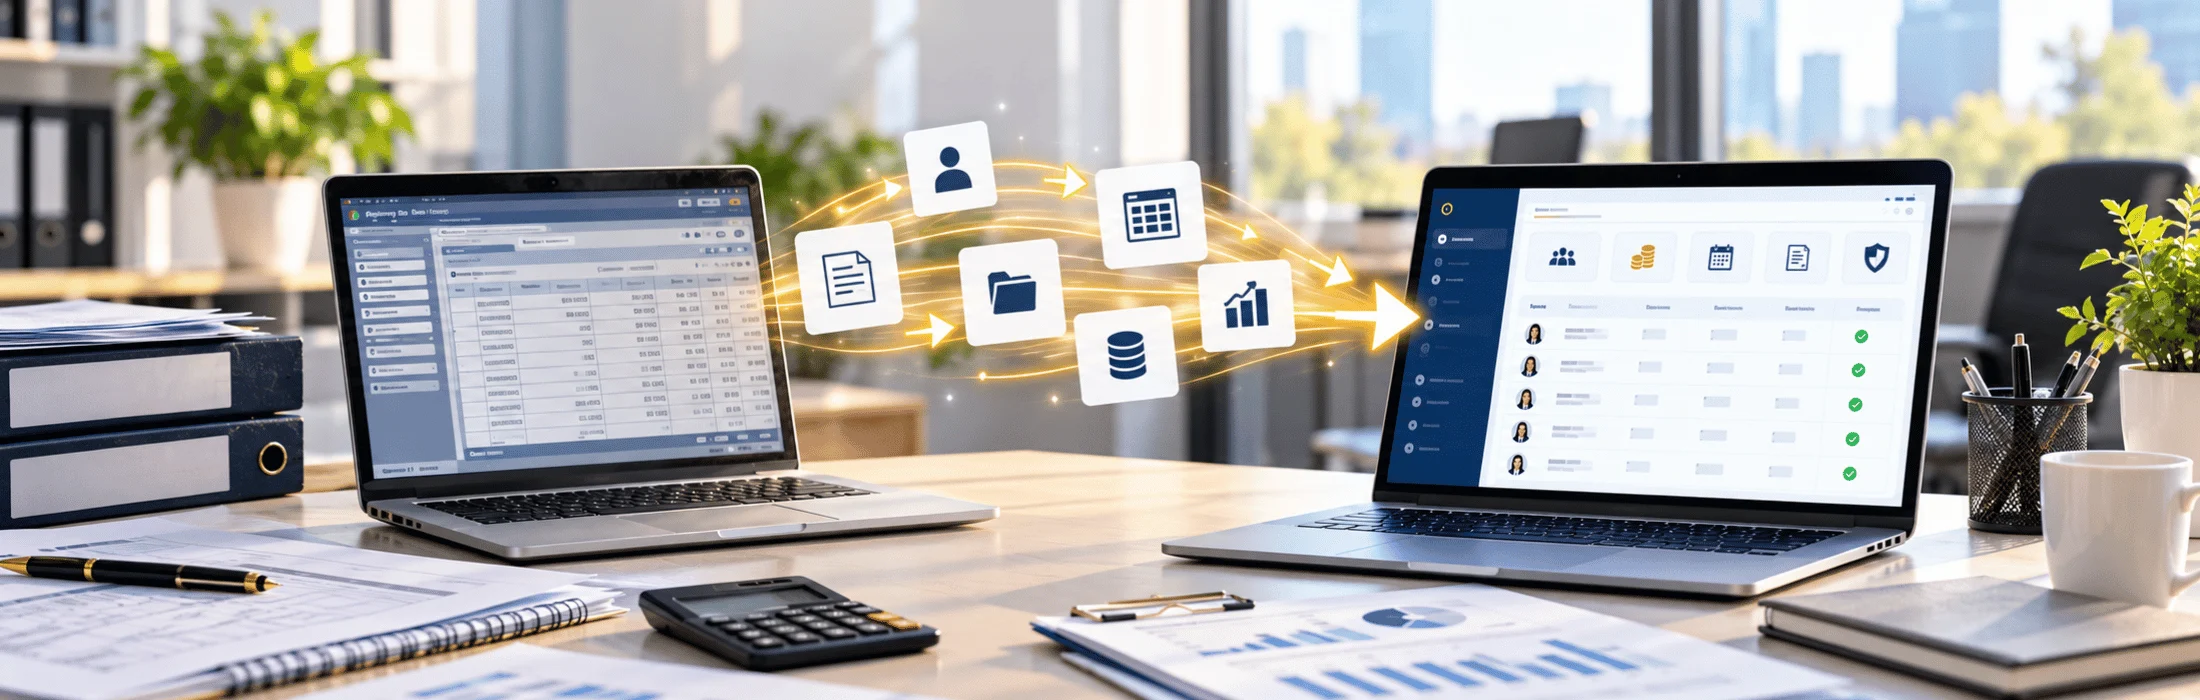
מעבר בין תוכנות שכר: 15 טעויות בחודש הראשון ואיך מונעים אותן
מדריך למעסיקים · בחינת תוכנות שכר מעבר בין תוכנות שכר: 15 נקודות כשל שגורמות לטעויות בחודש הראשון החלפת מערכת שכר נראית כמו פרויקט טכנולוגי. בפועל
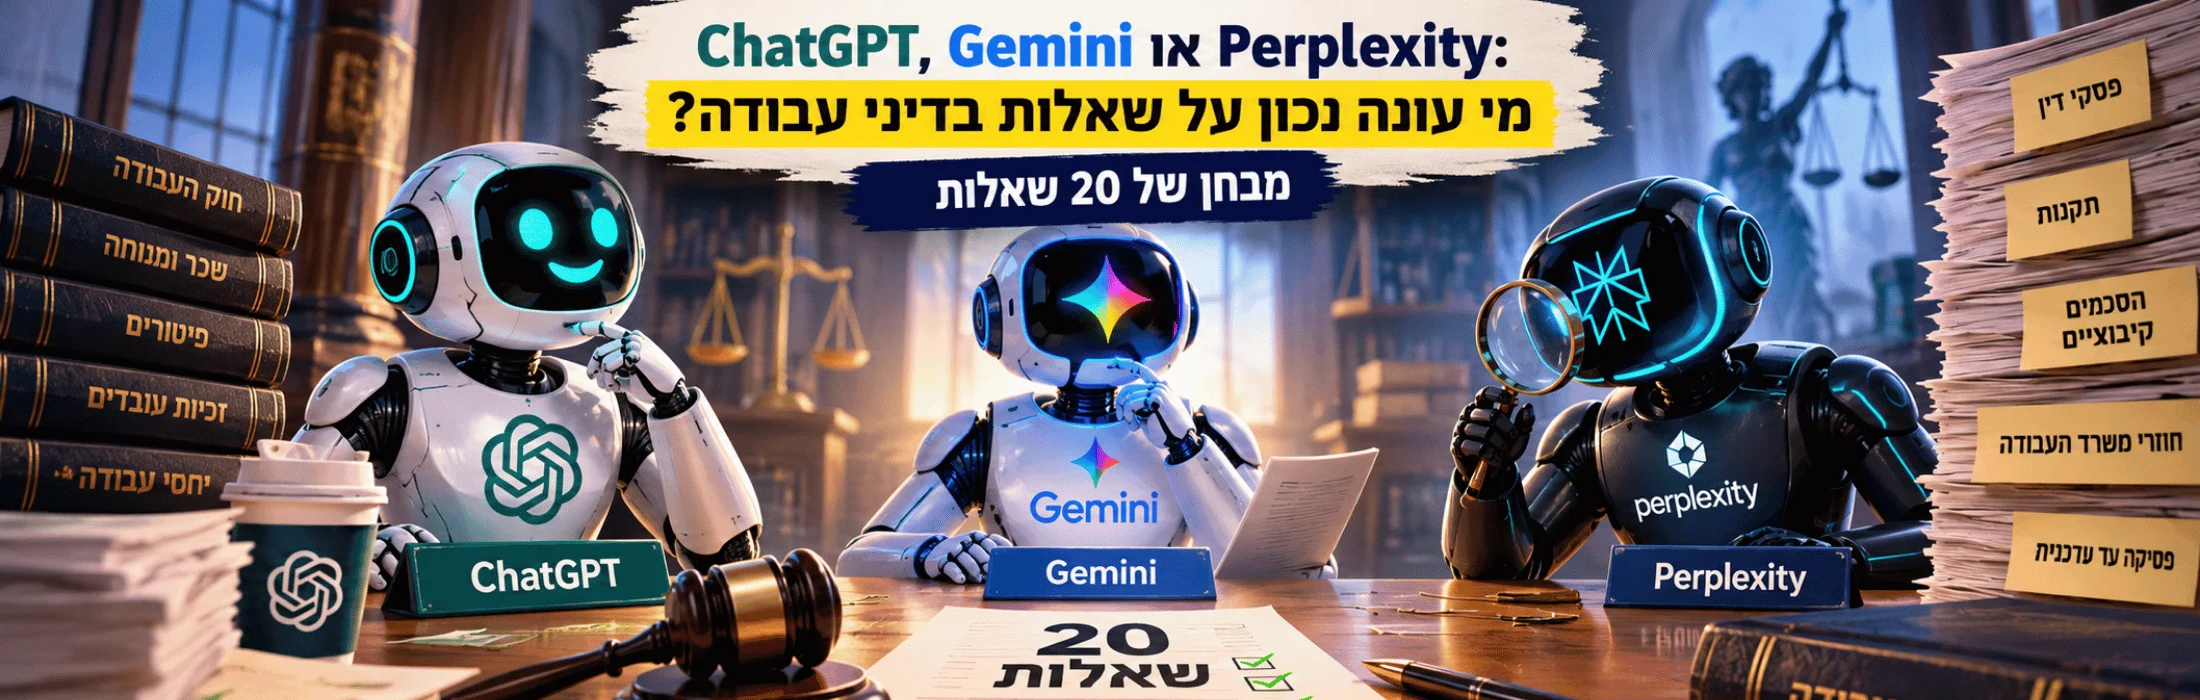
ChatGPT מול Gemini ו-Perplexity: מי מדויק בדיני עבודה ב-2026?
מי מדויק יותר בדיני עבודה בישראל? מבחן השוואתי של 20 שאלות ל-ChatGPT, Gemini ו-Perplexity חושף ציונים, טעויות קריטיות, זכויות עובדים וטיפים לבדיקת תשובות לפני החלטה.
בחירות לכנסת 2026: זכויות עובדים, שכר ביום השבתון וחובות מעסיקים
במאמר זה תוכן העניינים הבסיס החוקי לשבתון מי זכאי לשבתון בתשלום? עובד חודשי, שעתי וחלקי טבלת זכויות עובדים עבודה ביום הבחירות – 200% דוגמאות לחישוב
צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון?
מדריך למעסיקים · עודכן: 19.10.2026 צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון מדריך מעשי לקבלת צו עיקול: תגובה לגורם
נתוני השכר 2026: מינימום, מס, ביטוח לאומי ותקרות – בעמוד אחד
עמוד מתעדכן · עודכן לאחרונה: 19.10.2026 מספרי השכר 2026: כל הסכומים, השיעורים והתקרות בעמוד אחד שכר מינימום, מדרגות מס, נקודת זיכוי, ביטוח לאומי, דמי הבראה,
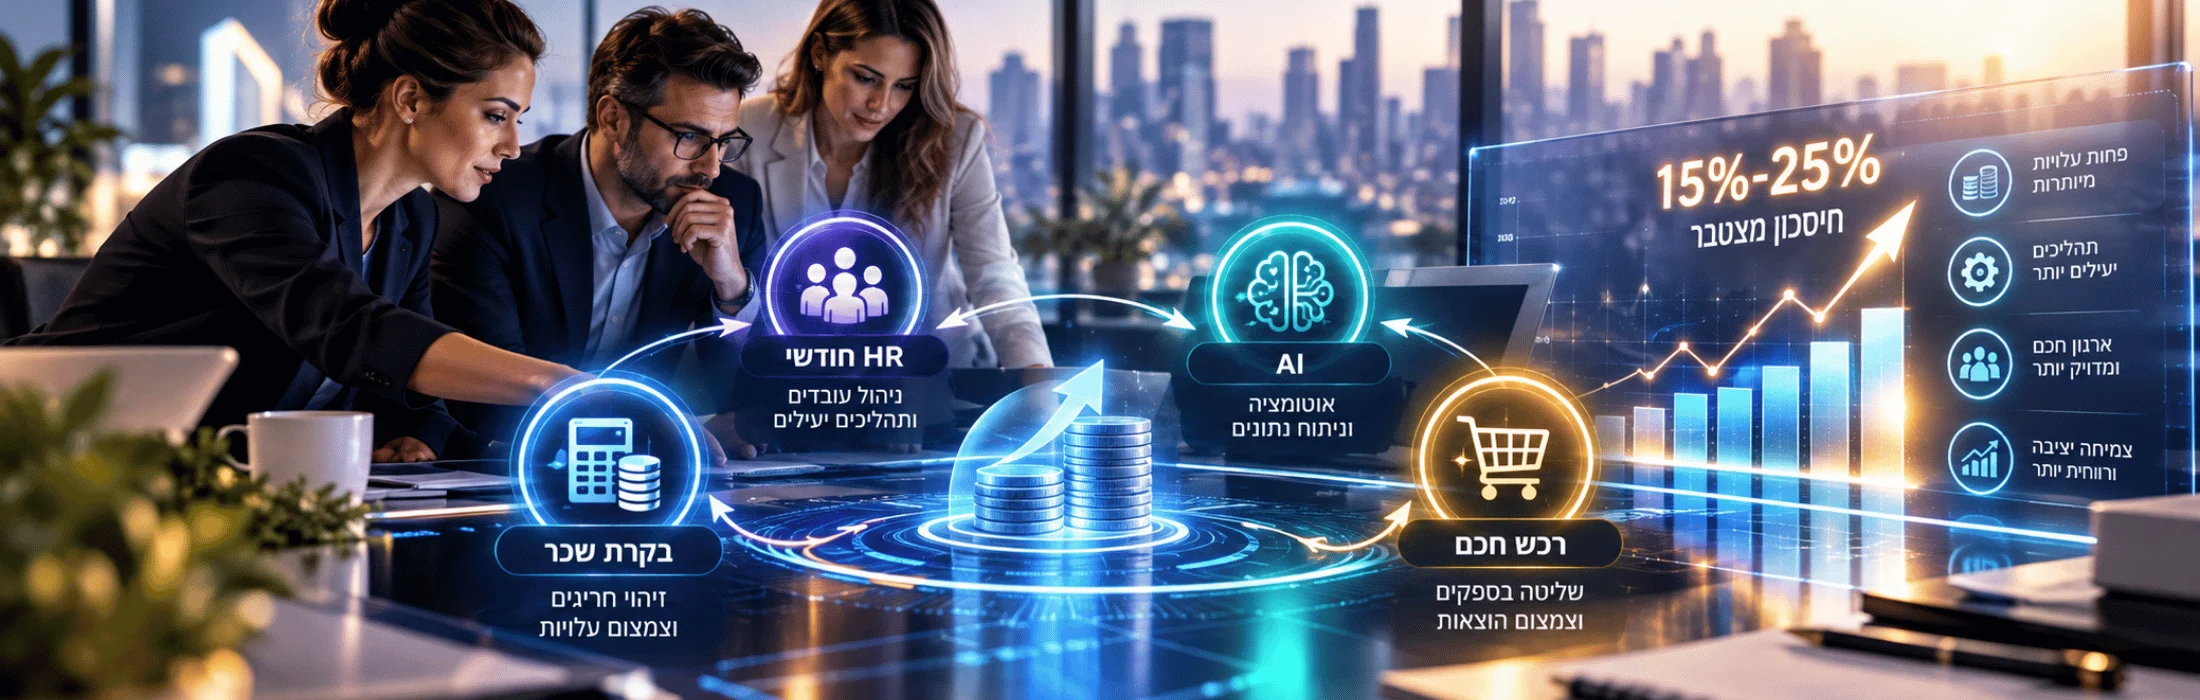
המסלול המשולב: בקרת שכר, HR, AI ורכש חכם לחיסכון העתק
המסלול המשולב להתייעלות ארגונית מחבר בין ארבעה מנועי חיסכון: בקרת שכר, ניהול משאבי אנוש חודשי, בינה מלאכותית ורכש חכם. המאמר מציג כיצד ניתן לזהות עלויות סמויות, להפחית עבודה חוזרת, לשפר את ניהול העובדים ולייעל התקשרויות עם ספקים. בנוסף, הוא כולל מודל חיסכון מצטבר, דוגמה כספית, מדדי ביצוע ותוכנית יישום ל־90 יום. יעד החיסכון של 15%–25% מוצג כפוטנציאל לבחינה בהתאם לנתוני הארגון, ולא כהבטחת תוצאה.