סעיף 44 לפקודת מס הכנסה
חשוב! יש להבדיל בין נקודות זיכוי ובין זיכויים.
נקודות זיכוי ניתנות באופן שכל נקודת זיכוי שווה 219 ₪.
זיכויים ניתנים באופן חישובי, כאשר חישוב של כל זיכוי משתנה לפי נוסחה מותאמת. בנושא זה נעסוק בזיכויים, שאינם על דרך נקודות, אלא בצורה של חישוב.
סעיף 44 לפקודת מס הכנסה:
"בחישוב הכנסתו החייבת של יחיד תושב ישראל שהוא או בן זוגו שילם בשנת המס בעד החזקתם במוסד מיוחד של ילד, בן זוג או הורה משותקים לחלוטין, מרותקים למיטה בתמידות, עיוורים או בלתי שפויים בדעתם, וכן בשל החזקת ילד עם מוגבלות שכלית-התפתחותית במוסד מיוחד, יותר לו זיכוי ממס של 35% מאותו חלק מהסכומים ששילם העולה על 12.5% מהכנסתו החייבת. שר האוצר רשאי לקבוע בתקנות תנאים לזכאות לזיכוי ממס על פי סעיף זה".
לצורך קביעת הזכאות להטבה זו, צריכים להתקיים מספר תנאי סף. נדרשת עמידה מלאה בתנאים על מנת לקבל את הזיכוי.
תנאי הסף שצריכים להתקיים:
- קירבת העובד לנטול היכולת: אם העובד או בן זוגו משלם למוסד עבור מי מקרובי המשפחה האמורים בלבד, הוא יכול להיות זכאי לזיכוי במס. אם התשלום למוסד הינו עבור קרובי משפחה אחרים, המשלם לא יהיה זכאי לזיכוי ממס.
- חובה לשהות במוסד: קרוב המשפחה חייב להיות במוסד. אם קרוב המשפחה לא שוהה במוסד, אין תחולה לסעיף ולא תהיה זכאות לקבלת זיכוי לפי סעיף זה.
- בדיקת הכנסות של נטול היכולת השוהה במוסד: יש לבצע בדיקת הכנסות של נטול היכולת שנמצא במוסד (ולא של האדם שמשלם), כמו הכנסות מפנסיה, השכרת דירות וכו'. בגדר הכנסתו של נטול היכולת נכללות גם הכנסות פטורות וגם הכנסות שאינן פטורות.
סכום ההכנסות לגבי יחיד הוא 170,000 ש"ח לשנה, ולגבי זוג – 272,000 ש"ח בשנה.
אם ההכנסות של נטול היכולת גבוהות מהתקרה האמורה, לא יתקבל זיכוי בידי הקרוב. הרציונל: אם ההכנסות של נטול היכולת עולות על סכומים אלו, ניתן להניח שהוא יכול לממן את התשלומים למוסד בעצמו, ואין צורך שקרוב המשפחה יממן זאת.
אופן חישוב הזיכוי:
35% X (הסכומים ששולמו למוסד – 12.5% x ההכנסה של המשלם)
ההכנסה של המשלם בסעיף זה היא רק הכנסה חייבת, כלומר לא כולל הכנסות פטורות.
עוד מאמרים

בחירות לכנסת 2026: זכויות עובדים, שכר ביום השבתון וחובות מעסיקים
במאמר זה תוכן העניינים הבסיס החוקי לשבתון מי זכאי לשבתון בתשלום? עובד חודשי, שעתי וחלקי טבלת זכויות עובדים עבודה ביום הבחירות – 200% דוגמאות לחישוב
צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון?
מדריך למעסיקים · עודכן: 19.10.2026 צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון מדריך מעשי לקבלת צו עיקול: תגובה לגורם
נתוני השכר 2026: מינימום, מס, ביטוח לאומי ותקרות – בעמוד אחד
עמוד מתעדכן · עודכן לאחרונה: 19.10.2026 מספרי השכר 2026: כל הסכומים, השיעורים והתקרות בעמוד אחד שכר מינימום, מדרגות מס, נקודת זיכוי, ביטוח לאומי, דמי הבראה,
המסלול המשולב: בקרת שכר, HR, AI ורכש חכם לחיסכון העתק
המסלול המשולב להתייעלות ארגונית מחבר בין ארבעה מנועי חיסכון: בקרת שכר, ניהול משאבי אנוש חודשי, בינה מלאכותית ורכש חכם. המאמר מציג כיצד ניתן לזהות עלויות סמויות, להפחית עבודה חוזרת, לשפר את ניהול העובדים ולייעל התקשרויות עם ספקים. בנוסף, הוא כולל מודל חיסכון מצטבר, דוגמה כספית, מדדי ביצוע ותוכנית יישום ל־90 יום. יעד החיסכון של 15%–25% מוצג כפוטנציאל לבחינה בהתאם לנתוני הארגון, ולא כהבטחת תוצאה.
מוקד חירום למעסיק: 7 החלטות רגישות בניהול עובדים ושכר
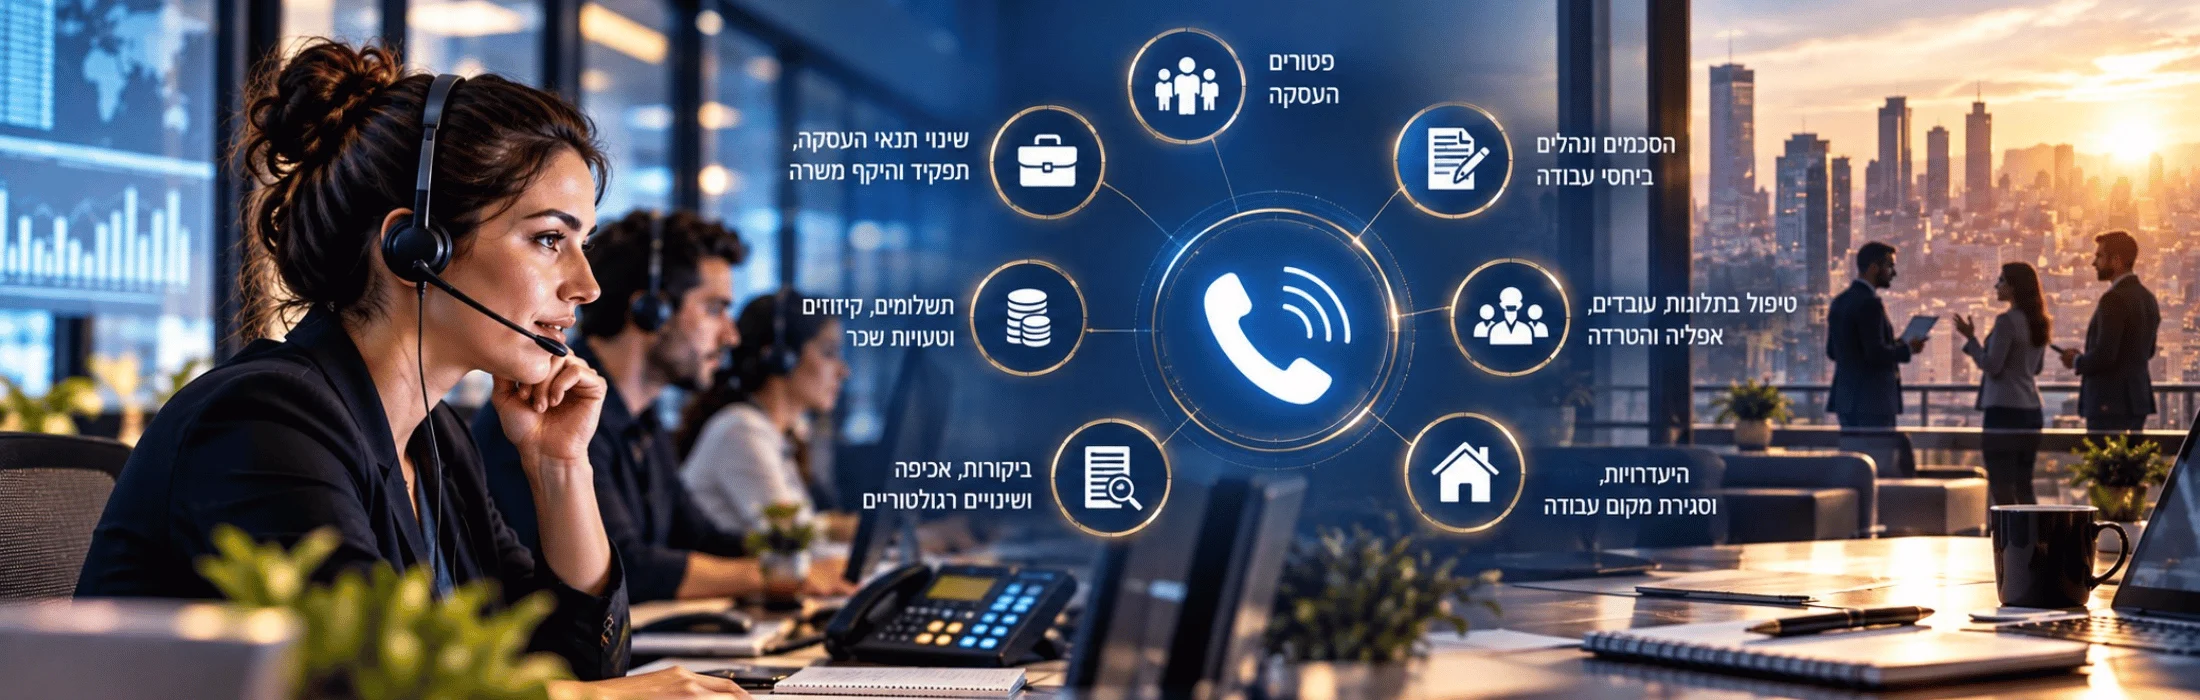
מוקד חירום למעסיק מסייע בקבלת החלטות רגישות בניהול עובדים ושכר. המדריך מציג שבעה תחומים מרכזיים: פיטורים, שינוי תנאי העסקה, תשלומים וקיזוזים, מילואים, היעדרויות, טיפול בתלונות וביקורות רגולטוריות. בנוסף, המאמר כולל טבלאות בקרה, נוהל קבלת החלטות והמלצות לצמצום סיכונים משפטיים, כספיים ותפעוליים בשגרה ובמצבי חירום.
מבנה ארגוני והגדרת תחומי אחריות וסמכות בניהול משאבי אנוש
מבנה ארגוני נכון מגדיר מי אחראי לכל תחום, מי מוסמך לקבל החלטות וכיצד עוברים מידע ואחריות בין עובדים ומחלקות. המדריך מציג דרך מעשית לתכנון מבנה ארגוני, הגדרת תפקידים, חלוקת אחריות וסמכות, בניית מטריצת סמכויות, שימוש במודל RACI וחיבור בין ניהול משאבי אנוש, תהליכי עבודה ובקרת שכר.