טופס תנאי העבודה קבע שבונוסים לא נחשבים לחלק משכר היסוד? זה לא משנה. אם הוא ניתן בקביעות, ללא תנאי או הישג מיוחד, סימן שהוא חלק אינטגרלי מהשכר
בית הדין לעבודה בתל-אביב קיבל לאחרונה תביעה להכיר בבונוסים שקיבלה משווקת אירועי קוסמטיקה בחברת "קריולן ישראל" כחלק מהשכר לצורך חישוב פיצויי פיטורים ותנאים סוציאליים שמגיעים לה בעקבות פיטוריה. השופט אורן שגב הבהיר כי העובדת קיבלה את התשלום ללא קשר להישגים אישיים או מחלקתיים ובמרבית המקרים הסכום היה אחיד. במצב כזה, עצם העובדה שהוגדר בטופס תנאי העבודה כבונוס שלא נחשב לצורך תנאים סוציאליים לא מוכיחה שאכן היה כזה. לעובדת נפסקו כ-28 אלף שקלים עבור השלמת פיצויי פיטורים, הפרשות לפנסיה, פדיון חופשה והוצאות.
לפי גרסת העובדת, כשהתקבלה לעבודה לפני כ-6 שנים סוכם שהשכר שלה יעמוד על 6,500 שקל ויעלה בהמשך אם תהיה שביעות רצון מהעבודה. בפועל, השכר שלה עלה בהדרגתיות אבל בתלושי השכר שלה התוספת הפכה ל"בונוס" שלא נחשב לחלק משכר היסוד. בעקבות זאת, ההפרשות שלה לפנסיה היו נמוכות וכך גם פיצויי הפיטורים ופדיון ימי החופשה שקיבלה כשפוטרה.
בתביעה שהגישה ב-2018 היא דרשה לפיכך השלמת פיצויי פיטורים ותנאים סוציאליים בהתאם לשכר המלא.
"קריולן" הסתמכה מנגד על טופס תנאי העבודה שנמסר לתובעת ובו נכתב כי היא זכאית לבונוסים על יעדי מכירות והם לא נחשבים לחלק משכר היסוד לצורך תנאים סוציאליים. בהתאם לכך היא טענה כי התובעת לא קיבלה העלאת שכר אלא בונוסים על עמידה ביעדים מחלקתיים.
על כך השיבה התובעת כי העובדה שהבונוסים היו קבועים במשך כל התקופה מעידה שלא מדובר בעמלות על יעדים שנגזרים מהיקפי מכירות משתנים. יותר מזה, הנתבעת אף לא פירטה על סמך מה חישבה את היעדים ואת התשלום.
תעלומת החישוב
השופט אורן שגב הסביר שבחינה של תוספת למשכורת נעשית בהתאם למהות ולא לכינוי שלה. נכון שבונוס או עמלה לא אמורים להיחשב לצורך פיצויי פיטורים אבל זאת אם הם באמת ניתנו עקב התקיימות תנאי או מצב מסוים ולא היו משולמים אם לא היו מתקיימים.
במקרה הנוכחי, טופס תנאי העבודה אמנם ציין שבונוסים על יעדים לא מהווים חלק משכר היסוד אבל אפילו לא נכתב בו מהו שכר היסוד. כלומר, שכר הבסיס שסוכם עם התובעת לא הוכח.
מעבר לזה, לא הובאה כל ראיה או עדות לגבי חישוב הבונוסים שקיבלה התובעת באופן שיוכיח כי אכן נגזרו מהיקפי המכירות. גם לא הוצגו מחזורי העסקאות או הרווחים של הנתבעת כדי שאפשר יהיה לערוך תחשיב. בנוסף, הנתבעת לא פירטה מה היו התנאים לקבלת התוספת ומה גם שבמרבית המקרים הסכום היה אחיד ועקבי, מה ששולל את הטענה שנגזר מהיקפי מכירות משתנים.
לאור זאת, השופט קבע כי התוספות שקיבלה התובעת לאורך תקופת העבודה היו חלק אינטגרלי מהשכר שלה והיא זכאית להשלמת פיצויי פיטורים, הפרשות לפנסיה ופדיון חופשה בהתאם לתחשיב שהגישה.
בסך הכל נפסקו לתובעת 24,647 שקלים בתוספת שכר טרחת עורך דין של 3,000 שקלים.
- ב"כ התובעת: עו"ד דניאל חדש
- ב"כ הנתבעת: דוד בכור, עורך דין דיני עבודה
עו"ד אחז אגם עוסק/ת ב- דיני עבודה
** הכותב/ת לא ייצג/ה בתיק.
עוד מאמרים

בחירות לכנסת 2026: זכויות עובדים, שכר ביום השבתון וחובות מעסיקים
במאמר זה תוכן העניינים הבסיס החוקי לשבתון מי זכאי לשבתון בתשלום? עובד חודשי, שעתי וחלקי טבלת זכויות עובדים עבודה ביום הבחירות – 200% דוגמאות לחישוב
צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון?
מדריך למעסיקים · עודכן: 19.10.2026 צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון מדריך מעשי לקבלת צו עיקול: תגובה לגורם
נתוני השכר 2026: מינימום, מס, ביטוח לאומי ותקרות – בעמוד אחד
עמוד מתעדכן · עודכן לאחרונה: 19.10.2026 מספרי השכר 2026: כל הסכומים, השיעורים והתקרות בעמוד אחד שכר מינימום, מדרגות מס, נקודת זיכוי, ביטוח לאומי, דמי הבראה,
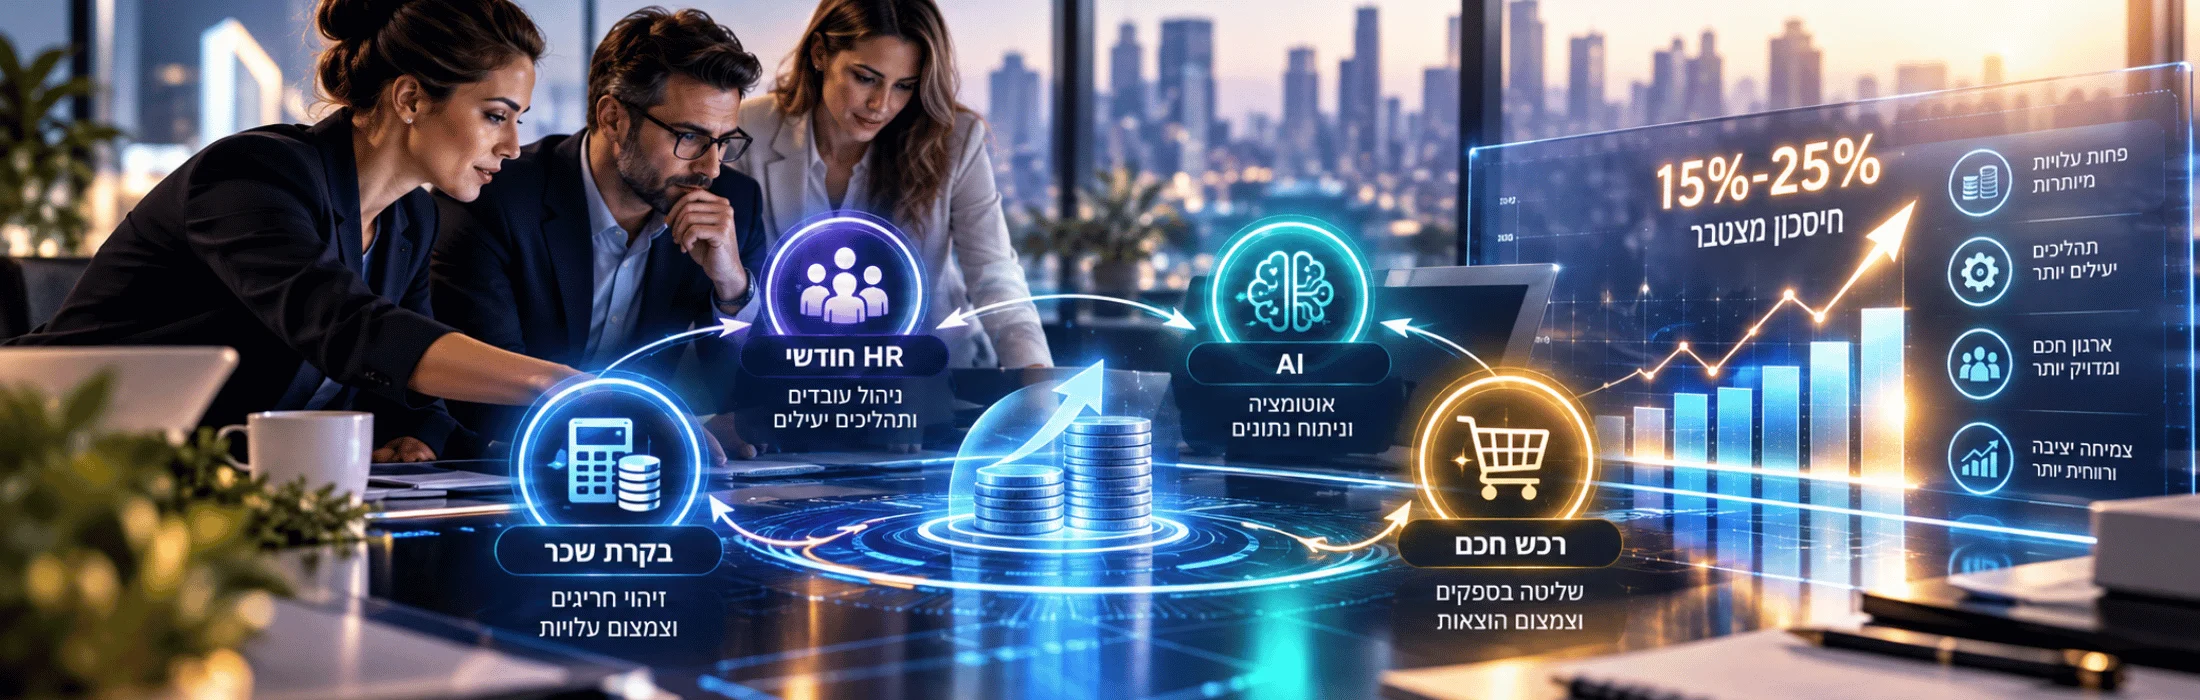
המסלול המשולב: בקרת שכר, HR, AI ורכש חכם לחיסכון העתק
המסלול המשולב להתייעלות ארגונית מחבר בין ארבעה מנועי חיסכון: בקרת שכר, ניהול משאבי אנוש חודשי, בינה מלאכותית ורכש חכם. המאמר מציג כיצד ניתן לזהות עלויות סמויות, להפחית עבודה חוזרת, לשפר את ניהול העובדים ולייעל התקשרויות עם ספקים. בנוסף, הוא כולל מודל חיסכון מצטבר, דוגמה כספית, מדדי ביצוע ותוכנית יישום ל־90 יום. יעד החיסכון של 15%–25% מוצג כפוטנציאל לבחינה בהתאם לנתוני הארגון, ולא כהבטחת תוצאה.
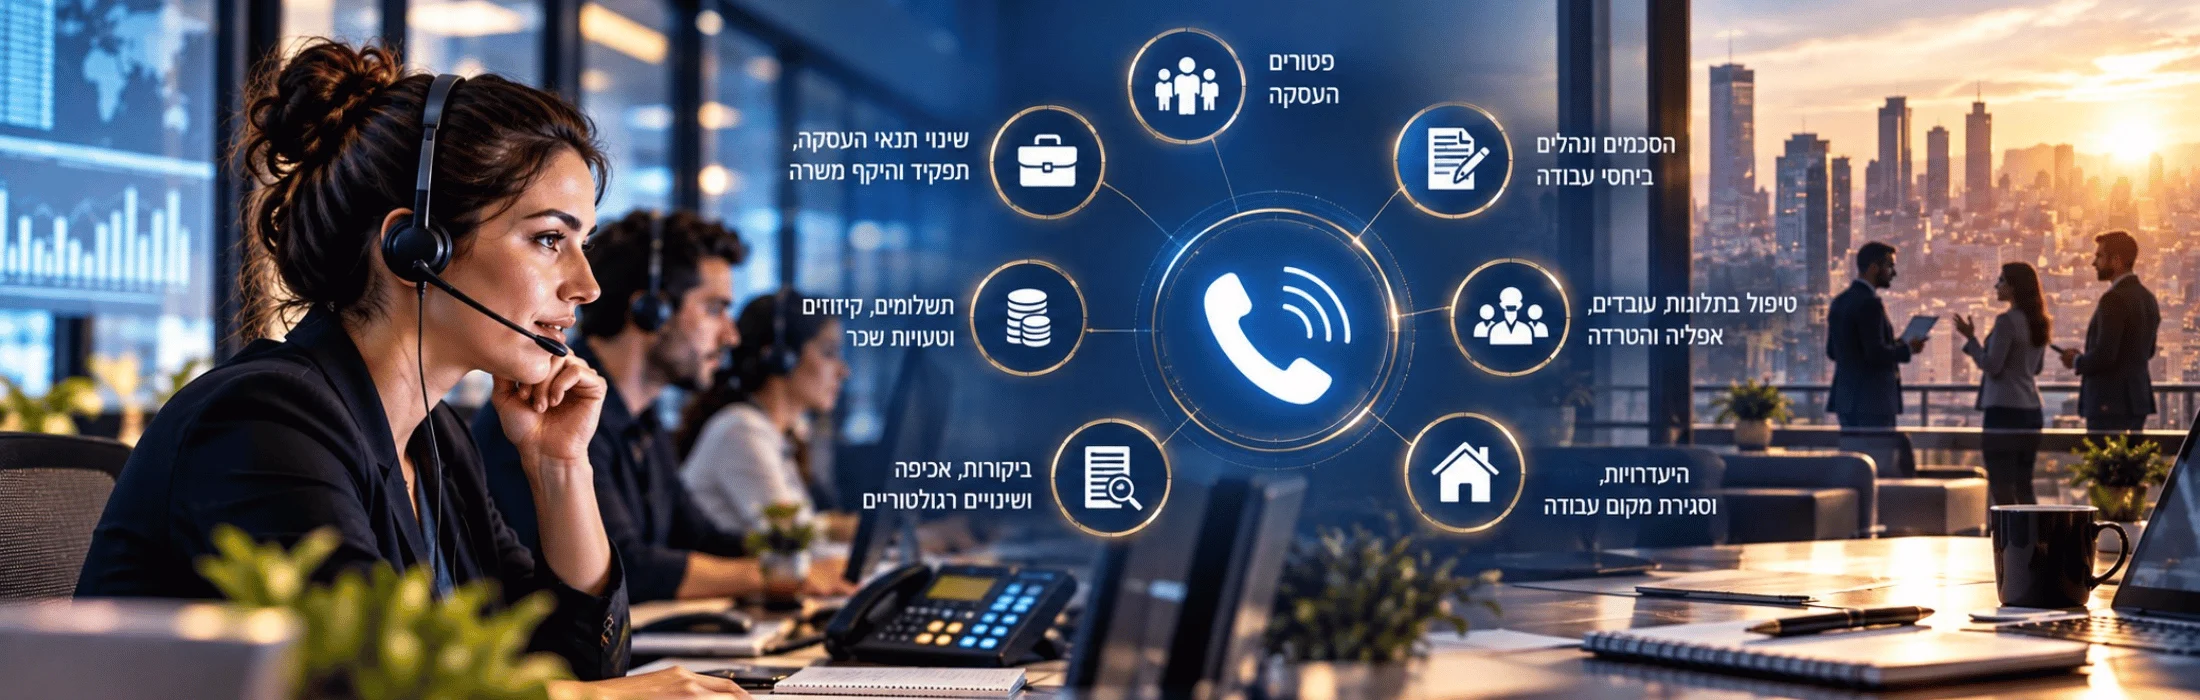
מוקד חירום למעסיק: 7 החלטות רגישות בניהול עובדים ושכר
מוקד חירום למעסיק מסייע בקבלת החלטות רגישות בניהול עובדים ושכר. המדריך מציג שבעה תחומים מרכזיים: פיטורים, שינוי תנאי העסקה, תשלומים וקיזוזים, מילואים, היעדרויות, טיפול בתלונות וביקורות רגולטוריות. בנוסף, המאמר כולל טבלאות בקרה, נוהל קבלת החלטות והמלצות לצמצום סיכונים משפטיים, כספיים ותפעוליים בשגרה ובמצבי חירום.
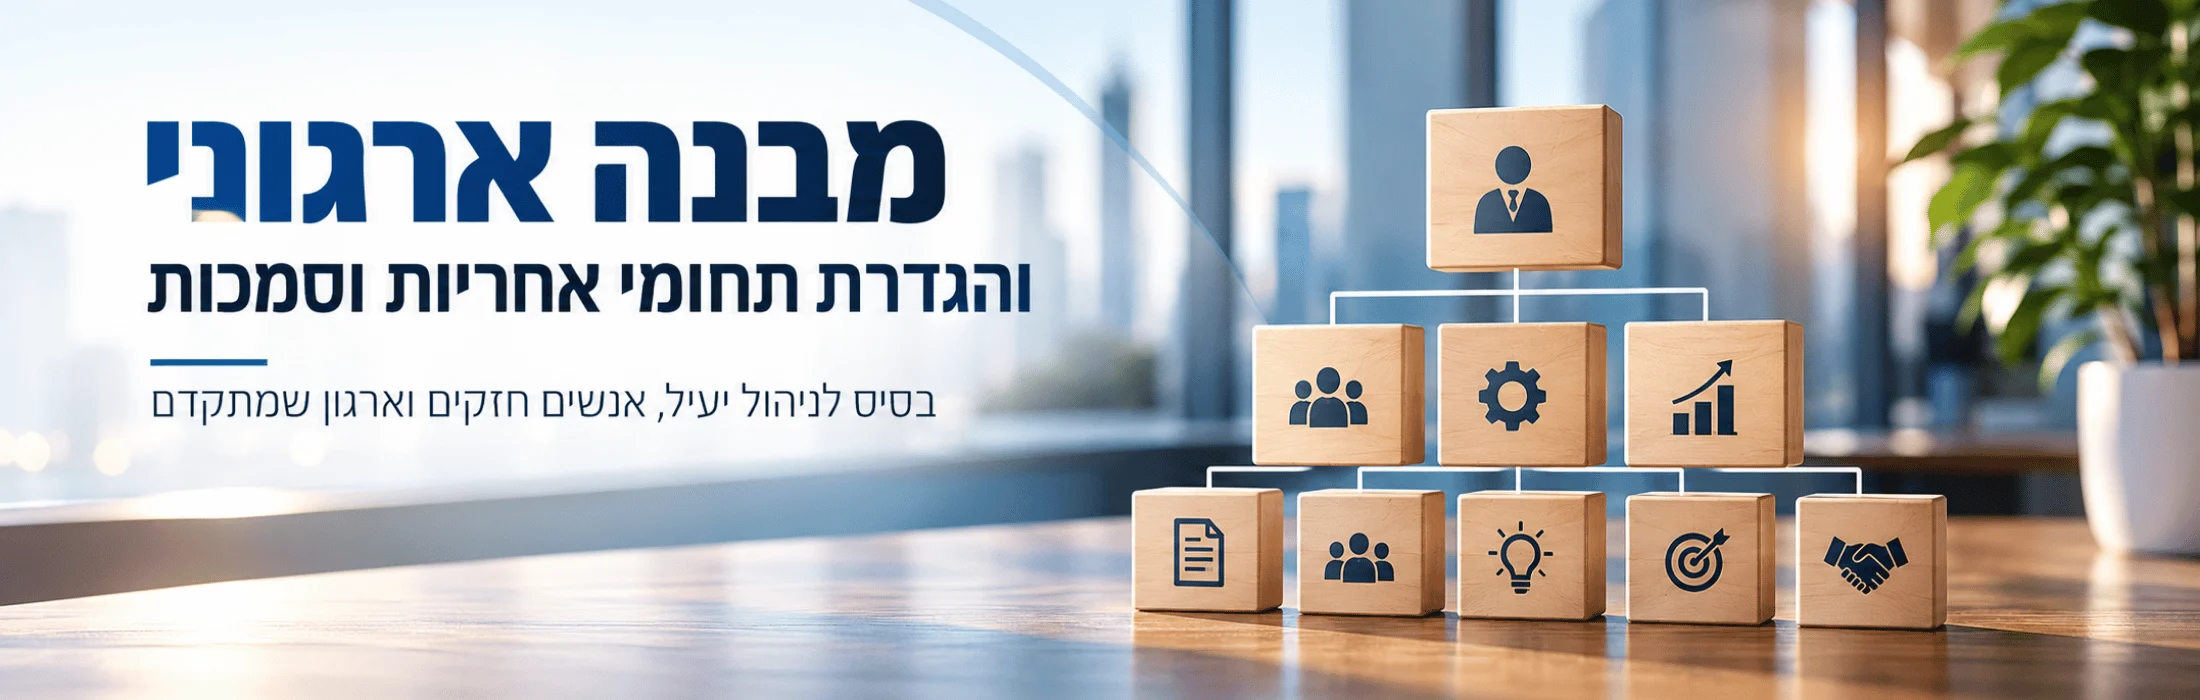
מבנה ארגוני והגדרת תחומי אחריות וסמכות בניהול משאבי אנוש
מבנה ארגוני נכון מגדיר מי אחראי לכל תחום, מי מוסמך לקבל החלטות וכיצד עוברים מידע ואחריות בין עובדים ומחלקות. המדריך מציג דרך מעשית לתכנון מבנה ארגוני, הגדרת תפקידים, חלוקת אחריות וסמכות, בניית מטריצת סמכויות, שימוש במודל RACI וחיבור בין ניהול משאבי אנוש, תהליכי עבודה ובקרת שכר.