משרד העבודה, הרווחה והשירותים החברתיים מוסמך לקיים הליכי בירור וחקירה בנסיבות בהן קיים חשד להפרה של ההוראות שבחוקי העבודה.
החוק להגברת האכיפה מסמיך את המשרד לנקוט בהליכים לאכיפה מינהליים, בנסיבות בהן קיים חשד להפרה של הוראות שבחוקי העבודה המפורטות בתוספת השנייה לחוק. זאת כנגד המעסיק, ובמקרים מסוימים נגד מנכ"ל של מעסיק שהוא תאגיד ונגד מזמין שירות.התראה מינהלית
ממונה עיצומים רשאי להודיע למעסיק על כוונתו להטיל עליו עיצום כספי, בנסיבות בהן קיים חשד שהמעסיק הפר הוראה שבחוקי העבודה, המפורטת בתוספת השניה לחוק להגברת האכיפה, או במקום זאת, למסור למעסיק התראה מינהלית.
בהתראה המינהלית ניתנת למעסיק אזהרה כי עליו להפסיק הפרה של הוראה שבדיני העבודה, המפורטת בתוספת השניה לחוק להגברת האכיפה, שאם לא כן יוטל עליו עיצום כספי בשל הפרה נמשכת או חוזרת.
התראה מינהלית מאפשרת למעסיק לתקן את ההפרה בלא שיוטל עליו עיצום כספי.
מעסיק שנמסרה לו התראה מינהלית, רשאי לפנות לממונה עיצומים בכתב, תוך 30 ימים, בבקשה לבטל את ההתראה מסיבות אלה: המעסיק לא ביצע את ההפרה, או שהמעשה שביצע המעסיק אינו מהווה הפרה.
ממונה עיצומים שקיבל בקשה לביטול התראה מינהלית, רשאי לבטל את ההתראה או לדחות את הבקשה.
בנסיבות בהן מעסיק ממשיך בהפרה, אף שקיבל התראה מינהלית, תימסר לו דרישת לתשלום עיצום כספי בשל הפרה נמשכת ואם חזר והפר את אותה הוראה, תוך שנתיים מיום שנמסרה לו ההתראה, תימסר לו הודעה על כוונה לחייבו בתשלום עיצום כספי בשל הפרה חוזרת.
עיצום כספי
החוק להגברת האכיפה קובע כי ניתן להטיל עיצום כספי, עקב הפרת הוראות שבחוקי העבודה המפורטות בתוספת השניה לחוק, על המעסיק, על המנכ"ל של מעסיק שהוא תאגיד ובמקרים מסוימים גם על מזמין שירות.
הטלת עיצום כספי על מעסיק
ממונה עיצומים, רשאי להטיל עיצום כספי על מעסיק שפעל בניגוד להוראות שבחוקי העבודה המפורטות בתוספת השניה לחוק, זאת לאחר שהממונה מסר למעסיק הודעה על כוונתו להטיל את העיצום הכספי.
מעסיק שקיבל הודעה על הכוונה להטיל עליו עיצום כספי, רשאי לטעון את טענותיו בדבר הטלת העיצום, תוך 30 ימים מיום קבלת ההודעה.
בנסיבות בהן המעסיק הגיש את טענותיו בקשר להטלת העיצום – ממונה העיצומים יכול להחליט אם להטיל על המעסיק עיצום כספי וכן אם יש מקום להטיל על המעסיק עיצום בסכום מופחת. במקרה של החלטה על הטלת עיצום כספי, נשלחת למעסיק דרישת תשלום שבה מפורט סכום העיצום והמועד לתשלומו.
בנסיבות בהן המעסיק בחר שלא להגיש טענות בקשר להטלת העיצום – ההודעה על הכוונה להטיל עיצום כספי תחשב, בתום 30 ימים מיום שנמסרה, כדרישת תשלום.
סכומי העיצום הכספי
החוק להגברת האכיפה קובע שלוש רמות של עיצומים כספיים, בהתאם לסוג העבירה, ולגבי כל אחת מהרמות, נקבע סכום נמוך יותר המתייחס למעסיק יחיד המעסיק עובד שלא לצרכי עסק, משלח יד או שירות ציבורי:
- הרמה הראשונה – חלה לגבי הפרה של ההוראות בחוקי העבודה המפורטות בחלק א' של התוספת השניה שבחוק, כגון: החובה לנהל פנקס חופשה לפי חוק חופשה שנתית, התשי"א –1951, או החובה לקבוע תקנון לפי החוק למניעת הטרדה מינית, התשנ"ח-1998.
- הרמה השניה – חלה לבי הפרה של ההוראות בחוקי העבודה המפורטות בחלק ב' של התוספת השניה שבחוק, כגון: אי מתן חופשה שנתית לפי חוק חופשה שנתית, התשי"א –1951, או הפרת החובה לשלם גמול שעות נוספות לפי חוק שעות עבודה ומנוחה, התשי"א -1951.
- הרמה השלישית – חלה לגבי הפרה של ההוראות בחוקי העבודה המפורטות בחלק ג' של התוספת השניה שבחוק, כגון: איסור הלנת שכר לפי החוק להגנת השכר, התשי"ח – 1958, אי הפרשות לפנסיה לפי צווי הרחבה לפנסיה חובה, או אי תשלום שכר מינימום לפי חוק שכר מינימום תשמ"ז-1987.
הפרשי הצמדה וריבית עקב אי תשלום העיצום הכספי במועד
לעיצום כספי שלא שולם במועד מתווספים הפרשי הצמדה וריבית, עבור התקופה שמהיום שנקבע לתשלום ועד לתשלום בפועל.
עדכון סכום העיצום הכספי
סכום העיצום הכספי מתעדכן ב-1 בינואר של כל שנה, בהתאם לעליית המדד. להלן סכומי העיצום הכספי כפי שעודכנו מאז התקבל החוק.
מעסיק
| שנה | גובה עיצום רמה א' | גובה עיצום רמה ב' | גובה עיצום רמה ג' |
|---|---|---|---|
| 2012 | 5,000 ₪ | 20,000 ₪ | 35,000 ₪ |
| 2013 | 5,010 ₪ | 20,040 ₪ | 35,070 ₪ |
| 2014 | 5,010 ₪ | 20,420 ₪ | 35,740 ₪ |
| 2015 | 5,010 ₪ | 20,420 ₪ | 35,070 ₪ |
| 2016 | 5,010 ₪ | 20,420 ₪ | 35,070 ₪ |
| 2017 | 5,040 ₪ | 20,160 ₪ | 35,280 ₪ |
| 2018 | 5,050 ₪ | 20,220 ₪ | 35,380 ₪ |
| 2019 | 5,120 ₪ | 20,460 ₪ | 35,800 ₪ |
יחיד המעסיק שלא למשלח ידו
| שנה | גובה עיצום רמה א' | גובה עיצום רמה ב' | גובה עיצום רמה ג' |
|---|---|---|---|
| 2012 | 2,500 ₪ | 10,000 ₪ | 17,500 ₪ |
| 2013 | 2,500 ₪ | 10,020 ₪ | 17,530 ₪ |
| 2014 | 2,550 ₪ | 10,210 ₪ | 17,870 ₪ |
| 2015 | 2,250 ₪ | 10,020 ₪ | 17,870 ₪ |
| 2016 | 2,250 ₪ | 10,020 ₪ | 17,870 ₪ |
| 2017 | 2,520 ₪ | 10,080 ₪ | 17,640 ₪ |
| 2018 | 2,530 ₪ | 10,110 ₪ | 17,690 ₪ |
| 2019 | 2,560 ₪ | 10,230 ₪ | 17,900 ₪ |
עיצום כספי מוגדל עקב הפרה נמשכת או חוזרת
- עקב הפרה נמשכת של הוראה שבחוקי העבודה, סכום העיצום הכספי גדל בשיעור של 2%, עבור כל יום שבו נמשכת ההפרה.
- עקב הפרה חוזרת של הוראה שבחוקי העבודה, שבוצעה תוך שנתיים ממועד ביצועה של הפרה קודמת שבגינה הוטל עיצום כספי, או שבגינה המעסיק הורשע בביצוע עבירה פלילית, מוכפל סכום העיצום הכספי.
עיצום כספי ואחריות פלילית
תשלום עיצום כספי לא גורע מהאחריות הפלילית של אדם בשל הפרה של הוראה שבחוקי העבודה המפורטת בתוספת השניה בחוק להגברת האכיפה. ואולם אם הוגש נגד המעסיק כתב אישום בשל הפרת הוראה שבחוקי העבודה שבתוספת השניה, לא יוטל עליו עיצום כספי בשל אותו מעשה ואם המעסיק כבר שילם את העיצום הכספי, יוחזר לו הסכום ששולם בתוספת הפרשי הצמדה וריבית מיום התשלום ועד יום ההחזר.
דוגמא: ניתן להגיש כתב אישום כנגד מעסיק שלא שילם לעובד שכר מינימום, אף אם הוא שילם, עקב כך, עיצום כספי. בנסיבות אלה העיצום הכספי ששולם על ידי המעסיק יוחזר לו בתוספת ריבית והפרשי הצמדה. יובהר – לא נהוג להגיש כתב אישום כנגד מעסיק ששילם עיצום כספי, עקב אותה הפרה, אלא במקרים נדירים, כגון: כאשר מדובר בהפרה חוזרת או חמורה מבחינת היקפה.
עוד מאמרים

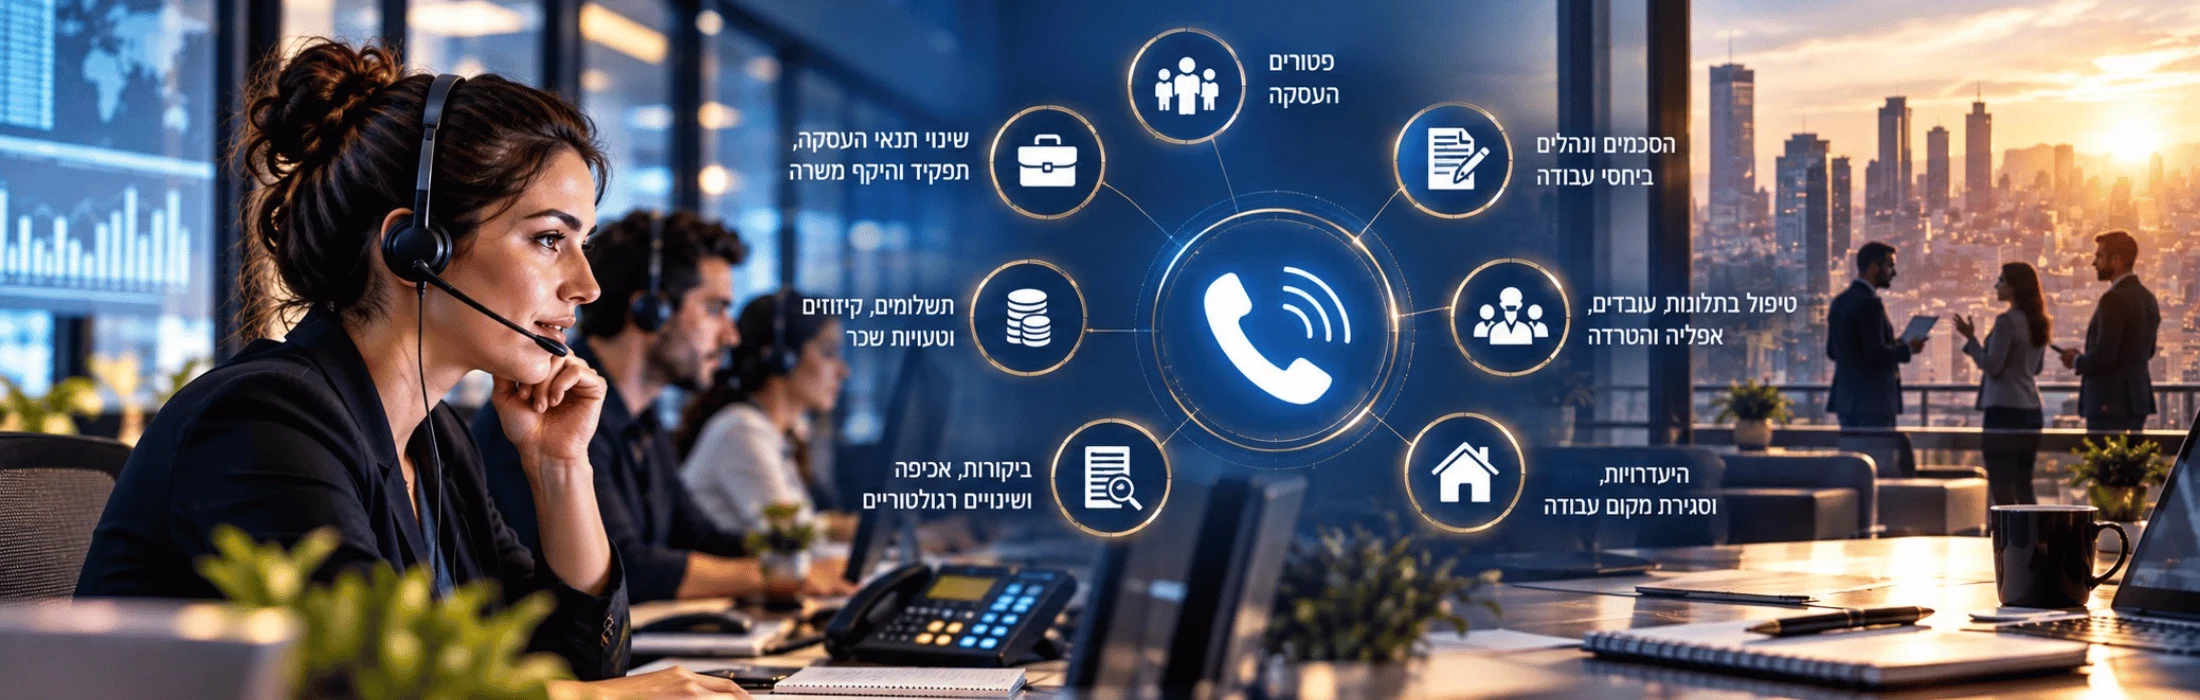
מוקד חירום למעסיק: 7 החלטות רגישות בניהול עובדים ושכר
מוקד חירום למעסיק מסייע בקבלת החלטות רגישות בניהול עובדים ושכר. המדריך מציג שבעה תחומים מרכזיים: פיטורים, שינוי תנאי העסקה, תשלומים וקיזוזים, מילואים, היעדרויות, טיפול בתלונות וביקורות רגולטוריות. בנוסף, המאמר כולל טבלאות בקרה, נוהל קבלת החלטות והמלצות לצמצום סיכונים משפטיים, כספיים ותפעוליים בשגרה ובמצבי חירום.
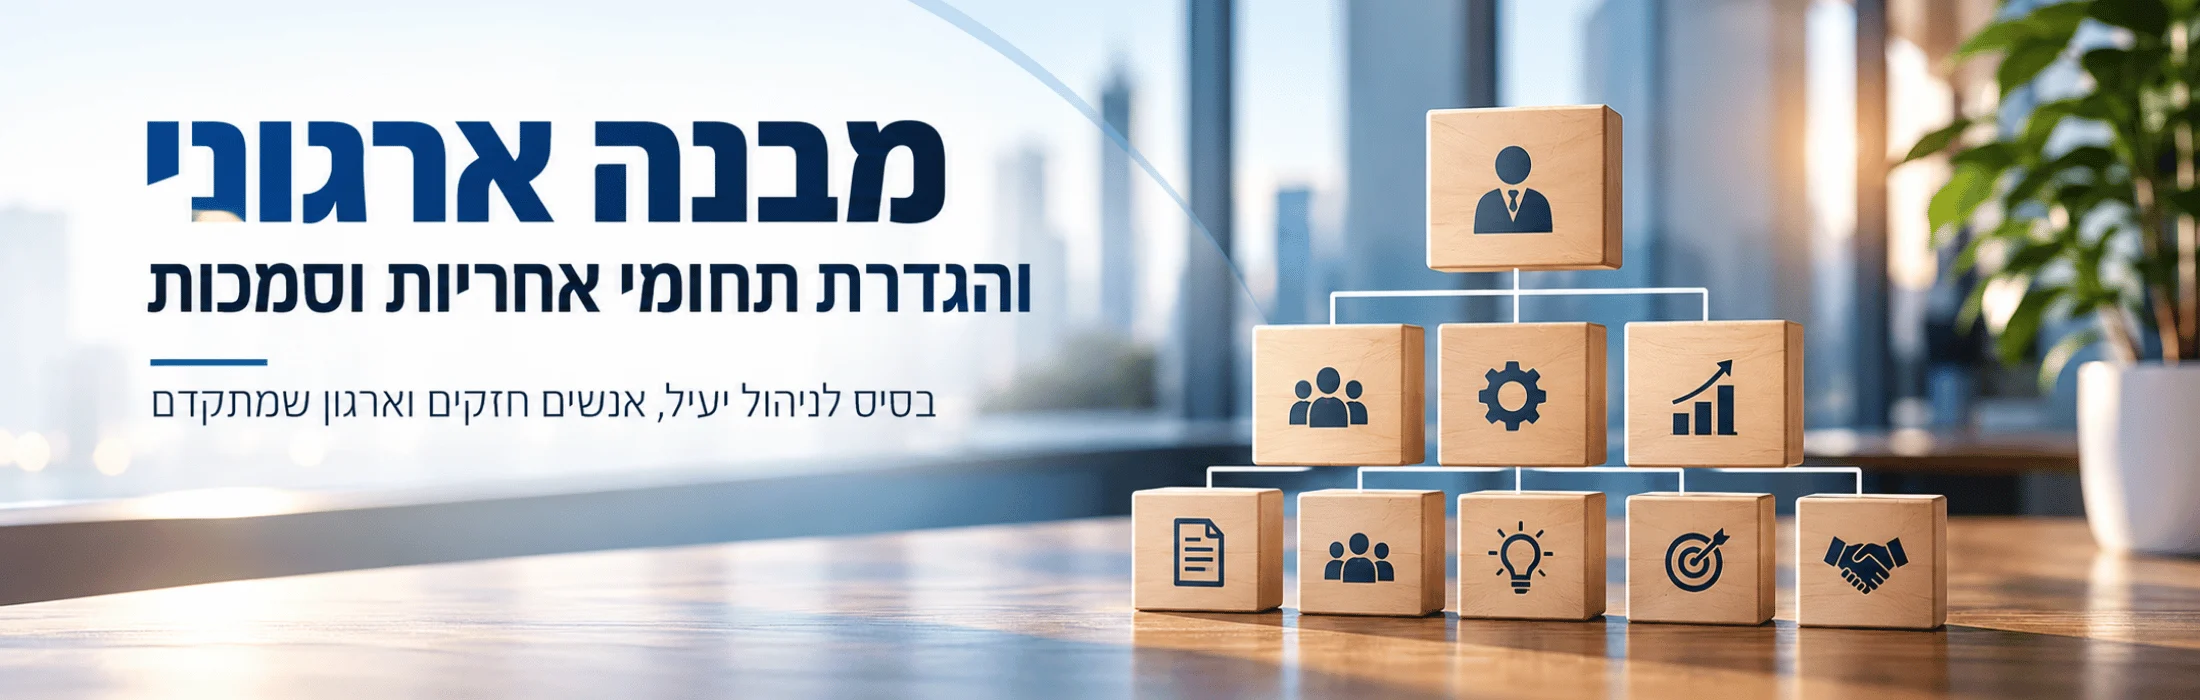
מבנה ארגוני והגדרת תחומי אחריות וסמכות בניהול משאבי אנוש
מבנה ארגוני נכון מגדיר מי אחראי לכל תחום, מי מוסמך לקבל החלטות וכיצד עוברים מידע ואחריות בין עובדים ומחלקות. המדריך מציג דרך מעשית לתכנון מבנה ארגוני, הגדרת תפקידים, חלוקת אחריות וסמכות, בניית מטריצת סמכויות, שימוש במודל RACI וחיבור בין ניהול משאבי אנוש, תהליכי עבודה ובקרת שכר.
כמה פעמים נוגעים בתלוש? המחיר הסמוי של עבודה ידנית במערך השכר
עבודה ידנית במערך השכר אינה מסתכמת בזמן ההקלדה. כל העתקה, תיקון, אישור או העברת נתון בין עובדים, קבצים ומערכות יוצרת נקודת מגע נוספת שעלולה להגדיל עלויות, להאריך את תהליך סגירת השכר ולהעלות את הסיכון לטעויות. המאמר מציג מודל מעשי למיפוי נקודות מגע ידניות, מדידת זמן וסיכון, איתור צווארי בקבוק ותעדוף תהליכים לאוטומציה. בנוסף, הוא מסביר כיצד לשלב אוטומציה עם בקרות, התאמות נתונים וניהול חריגים, ולמדוד את השיפור באמצעות מדדי ביצוע והשוואה לפני ואחרי.
מדד דליפת השכר: איפה כסף יוצא ממערך השכר בלי שההנהלה רואה?
מודל Payroll Leakage לאיתור תשלומי יתר, כפילויות, שעות חריגות, רכיבים ישנים ופערי נתונים שמגדילים את עלות השכר בלי החלטה מודעת.
עדכוני פסיקה וחקיקה ספטמבר 2026
עדכוני פסיקה וחקיקה לספטמבר 2026 בתחום בקרת השכר: שינויים בשכר המינימום, מדרגות המס, ניכויים לעובדים זרים, היתרי העסקה, זכויות מילואים, חופשה שנתית ואכיפת דיני עבודה. המאמר מרכז את העדכונים המרכזיים ואת המשמעות המעשית שלהם למעסיקים, חשבי שכר ומנהלי משאבי אנוש.
מדד חוסן השכר: האם הארגון מסוגל לשלם שכר גם כשהמערכת נופלת?
האם מערך השכר ימשיך לפעול גם בזמן תקלה, מתקפת סייבר או השבתת מערכת? מדד חוסן השכר בוחן את יכולת הארגון לשמור על רציפות תשלום השכר בתרחישי כשל באמצעות גיבויים, נהלי חירום, חלוקת אחריות ותהליכים חלופיים. המאמר מציג כיצד לזהות נקודות תורפה, להעריך את רמת המוכנות ולבנות מערך שכר עמיד שממשיך לתפקד גם כשהשגרה משתבשת.