החברה טענה כי מדובר במשרת אמון המחריגה את העובד מחוק שעות עבודה ומנוחה, אך עמדתה נדחתה.
כמו כן, חלק משמעותי מהפיצוי נפסק עבור פיטורים ללא שימוע מסודר.
בית הדין האזורי לעבודה בתל-אביב קיבל את תביעתו של מנהל מחסן (לשעבר) בחברת "מאגר מחסנים לוגיסטים", והורה לחברה לשלם לו כ-206,000 שקל עבור שעות נוספות ופיטורים שלא כדין, וזכויות נוספות. בתוך כך השופט אורן שגב דחה את הטענה כי מדובר במשרה בכירה המחריגה את התובע מחוק שעות עבודה ומנוחה.
במשך כעשר שנים עבד התובע בחברה, עד דצמבר 2014, אז קיבל לדבריו מסרון לטלפון, בו צוין כי "רק למען הסר ספק, ביום שלישי שעבר קיבלת הודעה שיש לך בחירה אם לסיים את עבודתך במאגר או להמשיך בתנאים אחרים, בחרת לא להמשיך כלומר הודעת הפיטורין נכנסה לתוקף ביום רביעי 26 בנובמבר".
התובע טען כי הרקע למסרון היה שיחה מקרית שניהל כמה ימים קודם לכן עם סמנכ"ל חדש בחברה, שאמר לו כי שכרו גבוה מדי, וכי החברה מתכוונת לקחת לו את רכב החברה.
בעקבות זאת הוא הגיש את תביעתו לפיצויים עבור פיטורים שלא כדין. חלק נוסף ומרכזי עסק בטענתו שלפיה עבד מדי יום 2.5 שעות נוספות (כ-11 שעות ביום), בלי שקיבל תמורה כלשהי.
החברה טענה כי התובע לא הסכים לקבל את מרותו של הסמנכ"ל החדש, ואף זומן לשיחה מסודרת בה קיבל הסברים על שינויים בתנאי העסקתו, ובה הוצע לו להמשיך או לסרב, ובכך לסיים את העסקתו.
מאוחר יותר לטענתה אף קוימה איתו שיחה נוספת, במהלכה בעל החברה הציע לו לחזור לעבודה, אך התובע טען שאינו יכול לעבוד במחיצת הסמנכ"ל, וקיבל פיצויי פיטורים.
באשר לשעות הנוספות, החברה טענה שהתובע הועסק בתפקיד בכיר הדורש "מידה מיוחדת של אמון אישי" (עם שכר של 13,500 שקל), כך שיש להחיל את החריג לחוק שעות עבודה ומנוחה. בנוסף נטען כי בכל מקרה הוא לא עבד שעות נוספות.
ללא אחריות מיוחדת
השופט שגב הדגיש כי לפני המסרון על הפיטורים, ראוי היה לשלוח לתובע זימון מפורט ובו הטיעונים שבעטיים החברה שוקלת לסיים את העסקתו, באופן שיאפשר לו להתגונן בפני טענות הסמנכ"ל. במקום זאת, השופט התרשם שלסמנכ"ל אצה הדרך להיפרד מהתובע.
השופט אף ציין כי לא ניתן לדעת מה היתה תוצאת שימוע כזה אם היה נערך. "כך או כך, משלא נערך הליך שימוע כסדרו, לתובע לא ניתנה הזדמנות ניאותה להתגונן בפני ההחלטה לסיים את העסקתו לאחר תקופה משמעותית של עבודה בנתבעת", נכתב.
בכל הקשור לשעות הנוספות, השופט דחה את טענת החברה שלפיה מדובר בתפקיד בכיר, והבהיר כי החברה לא הוכיחה שהתובע היה חלק מההנהלה או מקובעי המדיניות, ולא היתה לו אחריות מיוחדת, מעבר אחריותו כמנהל מחסן.
בהמשך קבע השופט כי התובע אכן עבד שעות נוספות, אם כי כשעה אחת בכל יום. בהתבססה על דוחות נוכחות ועל עדויות שונות מטעם הצדדים. בתוך כך השופט ביקר את החברה, על שלא עמדה בחובתה לרשום את שעות הנוכחות של עובדיה.
בסיכומו של דבר, החברה חויבה לשלם לתובע כ-132,600 שקל עבור גמול שעות נוספות, 65,000 שקל עבור פיטורים שלא כדין, וכ-9,000 שקל עבור פדיון חופשה והפרשות לפנסיה. בנוסף לכל אלה, החברה חויבה בהוצאות משפט ושכ"ט עו"ד בסך 15,000 שקל.
- ב"כ התובע: עו"ד שי מיטרני ואח'
- ב"כ הנתבעת: עו"ד כוכי טבקה ואח'
עו"ד רועי שעיה עוסק/ת ב- דיני עבודה
** הכותב/ת לא ייצג/ה בתיק.
עוד מאמרים

מעבר בין תוכנות שכר: 15 טעויות בחודש הראשון ואיך מונעים אותן
מדריך למעסיקים · בחינת תוכנות שכר מעבר בין תוכנות שכר: 15 נקודות כשל שגורמות לטעויות בחודש הראשון החלפת מערכת שכר נראית כמו פרויקט טכנולוגי. בפועל
ChatGPT מול Gemini ו-Perplexity: מי מדויק בדיני עבודה ב-2026?
מי מדויק יותר בדיני עבודה בישראל? מבחן השוואתי של 20 שאלות ל-ChatGPT, Gemini ו-Perplexity חושף ציונים, טעויות קריטיות, זכויות עובדים וטיפים לבדיקת תשובות לפני החלטה.
בחירות לכנסת 2026: זכויות עובדים, שכר ביום השבתון וחובות מעסיקים
במאמר זה תוכן העניינים הבסיס החוקי לשבתון מי זכאי לשבתון בתשלום? עובד חודשי, שעתי וחלקי טבלת זכויות עובדים עבודה ביום הבחירות – 200% דוגמאות לחישוב
צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון?
מדריך למעסיקים · עודכן: 19.10.2026 צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון מדריך מעשי לקבלת צו עיקול: תגובה לגורם
נתוני השכר 2026: מינימום, מס, ביטוח לאומי ותקרות – בעמוד אחד
עמוד מתעדכן · עודכן לאחרונה: 19.10.2026 מספרי השכר 2026: כל הסכומים, השיעורים והתקרות בעמוד אחד שכר מינימום, מדרגות מס, נקודת זיכוי, ביטוח לאומי, דמי הבראה,
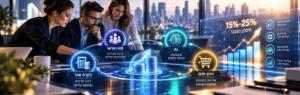
המסלול המשולב: בקרת שכר, HR, AI ורכש חכם לחיסכון העתק
המסלול המשולב להתייעלות ארגונית מחבר בין ארבעה מנועי חיסכון: בקרת שכר, ניהול משאבי אנוש חודשי, בינה מלאכותית ורכש חכם. המאמר מציג כיצד ניתן לזהות עלויות סמויות, להפחית עבודה חוזרת, לשפר את ניהול העובדים ולייעל התקשרויות עם ספקים. בנוסף, הוא כולל מודל חיסכון מצטבר, דוגמה כספית, מדדי ביצוע ותוכנית יישום ל־90 יום. יעד החיסכון של 15%–25% מוצג כפוטנציאל לבחינה בהתאם לנתוני הארגון, ולא כהבטחת תוצאה.