בית הדין לעבודה קיבל תביעה שהגישה עובדת שהועסקה בחברת תיירות. החברה טענה שחוק שעות עבודה ומנוחה לא חל על המדריכה אך טענותיה נדחו.
השופטת דגית ויסמן קיבלה לאחרונה תביעה שהגישה מדריכת טיולים שהועסקה בחברת ״בין הרים״ כ-4 שנים. בתביעה טענה העובדת כי יום הדרכה ארך 11 שעות והיא זכאית לתגמול על שעות נוספות. המעסיקה טענה כי על העובדת חל הסכם קיבוצי שקובע יום עבודה של 12 שעות, אך השופטת קיבלה את עמדת העובדת.
בתביעה סיפרה העובדת בת ה-78 כי יש לה ניסיון של 48 שנה כמדריכת טיולים. ב-2010 היא החלה לעבוד אצל הנתבעת וב-2014 התפטרה. היא ציינה כי שכרה עמד על כ-200 דולר ליום הדרכה.
התובעת טענה כי החברה לא שילמה לה תגמול על שעות נוספות בניגוד לחוק שעות עבודה ומנוחה. היא ציינה כי בכל יום הדרכה הועסקה בהיקף של כ-11 שעות. לדבריה, יום העבודה החל ב-6:30 בבוקר בנקודת איסוף התיירים מבתי המלון והסתיים ב-19:00-20:00. בנסיבות אלה לטענתה מגיע לה תגמול על 3 שעות נוספות לכל יום הדרכה.
בנוסף טענה התובעת כי לא שולמו לה זכויות סוציאליות נלוות כמו דמי חופשה, דמי הבראה והפרשות לקופת גמל.
הנתבעת טענה מנגד כי בהתאם להסכמות שהתגבשו בין הצדדים עם קליטת התובעת לעבודה חלות עליה הוראות ההסכם הקיבוצי בענף מורי הדרך. על פי הוראות ההסכם, יום העבודה הרגיל בענף הוא בן 12 שעות כך שהתובעת לא זכאית לתגמול על שעות נוספות.
כמו כן היא טענה כי בכל מקרה התובעת לא עבדה 11 שעות ביום שכן היא החלה לעבוד ב-7:15 ולא נשארה עד לסיום פיזור התיירים במלונות. לשיטת הנתבעת, חוק שעות עבודה ומנוחה לא חל על התובעת שכן תפקידה לא אפשר פיקוח על שעות עבודתה.
הנתבעת הוסיפה כי התביעה נגועה בחוסר תום לב שכן במהלך עבודתה התובעת מעולם לא דרשה שישולם לה גמול שעות נוספות למרות שהייתה מודעת היטב לעניין זה.
ניתן היה לפקח
השופטת דגית ויסמן מבית הדין לעבודה בתל אביב קיבלה את התביעה. היא קבעה כי חוק שעות עבודה ומנוחה חל על התובעת ולא חלות עליה הוראות ההסכם הקיבוצי.
השופטת קבעה כי במועד שבו נחתם ההסכם הקיבוצי (2010) הנתבעת לא הייתה חברה בארגון המעסיקים כך שההסכם לא חל עליה. בנוסף, טענת הנתבעת שהצדדים הסכימו כי הוראות ההסכם יחולו על התובעת לא הוכחה. השופטת הדגישה בהקשר זה כי הוראות בחוזה עבודה בדבר הצמדה להסדר חיצוני צריכות להיות מפורשות וברורות. עוד היא ציינה כי בכל מקרה, ההוראה בהסכם הקיבוצי הקובעת יום עבודה ארוך מזה שנקבע בחוק לא קיבלה אישור כדין.
השופטת הוסיפה כי על פי הפסיקה החריגים לתחולת חוק שעות עבודה ומנוחה יפורשו בצמצום ויחולו רק על משרות בכירות שבגינן העובד מתוגמל בשכר גבוה. כמו כן, חומר הראיות מעלה כי ניתן היה לפקח על שעות העבודה של התובעת שכן מנהליה ידעו היכן היא נמצאת לאורך שעות היום.
עוד קבעה השופטת כי אכן התובעת לא פנתה בעניין השעות הנוספות במהלך עבודתה ויש ספק לגבי תום לבה. ואולם, לא מדובר בחוסר תום לב קיצוני המצדיק את דחיית התביעה.
בסיכומו של דבר חויבה הנתבעת לשלם לתובעת 447,449 שקל בתוספת הוצאות בסך 10,000 שקל.
- ב״כ התובעת: עו"ד רונן בר אבן
- ב״כ הנתבעת: עו"ד בן ציון רזניק
עו"ד ניר דוד זיו עוסק/ת ב- דיני עבודה
** הכותב/ת לא ייצג/ה בתיק.
הכתבה באדיבות אתר המשפט הישראלי פסקדין
פסקדין הוא אתר תוכן משפטי ופלטפורמה המספקת שירותי שיווק דיגיטלי למשרדי עורכי דין מובילים בישראל
מעבר בין תוכנות שכר: 15 טעויות בחודש הראשון ואיך מונעים אותן
מדריך למעסיקים · בחינת תוכנות שכר מעבר בין תוכנות שכר: 15 נקודות כשל שגורמות לטעויות בחודש הראשון החלפת מערכת שכר נראית כמו פרויקט טכנולוגי. בפועל
ChatGPT מול Gemini ו-Perplexity: מי מדויק בדיני עבודה ב-2026?
מי מדויק יותר בדיני עבודה בישראל? מבחן השוואתי של 20 שאלות ל-ChatGPT, Gemini ו-Perplexity חושף ציונים, טעויות קריטיות, זכויות עובדים וטיפים לבדיקת תשובות לפני החלטה.
בחירות לכנסת 2026: זכויות עובדים, שכר ביום השבתון וחובות מעסיקים
במאמר זה תוכן העניינים הבסיס החוקי לשבתון מי זכאי לשבתון בתשלום? עובד חודשי, שעתי וחלקי טבלת זכויות עובדים עבודה ביום הבחירות – 200% דוגמאות לחישוב
צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון?
מדריך למעסיקים · עודכן: 19.10.2026 צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון מדריך מעשי לקבלת צו עיקול: תגובה לגורם
נתוני השכר 2026: מינימום, מס, ביטוח לאומי ותקרות – בעמוד אחד
עמוד מתעדכן · עודכן לאחרונה: 19.10.2026 מספרי השכר 2026: כל הסכומים, השיעורים והתקרות בעמוד אחד שכר מינימום, מדרגות מס, נקודת זיכוי, ביטוח לאומי, דמי הבראה,
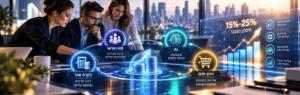
המסלול המשולב: בקרת שכר, HR, AI ורכש חכם לחיסכון העתק
המסלול המשולב להתייעלות ארגונית מחבר בין ארבעה מנועי חיסכון: בקרת שכר, ניהול משאבי אנוש חודשי, בינה מלאכותית ורכש חכם. המאמר מציג כיצד ניתן לזהות עלויות סמויות, להפחית עבודה חוזרת, לשפר את ניהול העובדים ולייעל התקשרויות עם ספקים. בנוסף, הוא כולל מודל חיסכון מצטבר, דוגמה כספית, מדדי ביצוע ותוכנית יישום ל־90 יום. יעד החיסכון של 15%–25% מוצג כפוטנציאל לבחינה בהתאם לנתוני הארגון, ולא כהבטחת תוצאה.