שכר סופרים הוא הגמול הכספי שמשלם המוציא לאור לסופר בתמורה לזכות להדפיס ולמכור את יצירתו.
שכר סופרים משולם בגין שירה, נגינה ,ריקוד, כתיבה עיונית, ולמעשה בגין כל יצירה כתובה.
מדובר בסכומים המשתלמים למקבל על ידי מוציא לאור, לרבות רכישת זכות או זכות שימוש המוקנות לפי כל דין, והכל בין בכסף ובין בשווה כסף, בין בתשלומים חד-פעמיים ובין בתשלומים תקופתיים, לרבות החזר הוצאות ולרבות מס ערך מוסף על פי חוק מס ערך מוסף, תשל"ו-1975, אך למעט תשלומים שעליהם חלה חובת ניכוי לפי התקנות החלות על ניכוי מס הכנסה ממשכורת או משכר עבודה, שהן בתוקף ביום התשלום.
שכר סופרים הוא אפשרות בחירה שנותן מס הכנסה שלא לפתוח תיק במס הכנסה כעצמאים אלא לעשות תיאום מס פשוט.
הכללים לקביעת גובהו של שכר הסופרים נקבעים בהסכם ההתקשרות שבין המחבר למוציא לאור.
ישנם 3 תשלומים למדינה בעד כל גמול שמקבל עובד במדינת ישראל, הם מס ערך מוסף, מס הכנסה וביטוח לאומי.
מס הכנסה סופרים
פקודת מס הכנסה (קביעת שכר סופרים כהכנסה), התשכ"ד-1963, קבעה כי המשלם שכר סופרים חייב לנכות ממנו מס הכנסה במקור. עוד נקבע בתקנות מס הכנסה (ניכוי משכר סופרים), התשכ"ד-1964, כי שיעור המס המנוכה במקור משכר סופרים שווה לשיעור המס המרבי (47%) . כאשר שיעור זה מוגזם , ניתן לקבל הקלה שיכול לרדת עד לשיעור של 30%, בכפוף לאישור פקיד השומה. יש לציין כי על נותן השירות לבקש אישורים מטעם המזמין השירות בעד הסכומים ששולמו ובעד תשלום המס.
מזמין השירות משלם תשלום ביטוח לאומי עבור נותן השירות, ככל שהיקף השירות נקבע לתקופה של לפחות רבעון שנתי או למתן של שבעה שיעורים או הרצאות מראש. באם מדובר בנותן שירות תחת הגדרת אמן, יש צורך בהזמנת חמש הופעות מראש, וכן את אישור שר העבודה והרווחה.
עלויות ביטוח לאומי זהות לאלו של עובד שכיר. אולם צו הביטוח הלאומי תשל“ב – 1972 סיווג מבוטחים וקביעת מעבידים, וקבע כי באם מדובר בשירות חד פעמי של עד 6 פעמים בשנה, וכן חוזה לפחות מרבע שנה- קיים פטור מביטוח לאומי.
כל עוד לא רשום באישור שמעביר המשלם של שכר הסופרים כי עבור הסופר שולם ביטוח לאומי, פקידי מס הכנסה, המקבלים את האישור הנ"ל, מסווגים את שכר הסופרים כהכנסה מעסק. וכך הנתונים עוברים לביטוח לאומי שבתורו רושם את העובד כעצמאי ותובע ממנו תשלום.
החוק בעניין נוגד את הוראה הכללית, הקובעת שעל נותן שירות לשלם את המע"מ. באספקת שירותים נקודתיים וקבלת גמול על דרך של שכר סופרים, מוטל חובת תשלום המע"מ על מקבל השירות. באופן פרטני, תקנה 6א לתקנות מס ערך מוסף קובעת את חובת התשלום על מזמין השירות " עוסק, מלכ"ר או מוסד כספי שקיבלו שירות מן המפורטים להלן ממי שעיקר הכנסתו ממשכורת, גימלה או קיצבה, יהיו חייבים בתשלום המס בשל השירות, זולת אם קיבלו חשבונית מס מנותן השירות"
אותה הוראה רלוונטית למקצועות המוגדרים בלבד. תקנה 1(2) לתקנות מס ערך מוסף (רישום)
קובעת שבאם כלל העסקאות של אדם משולמות מכוח תקנה 6(א), הוא אינו חייב ברישום ואינו חייב בדיווח למע"מ. זאת לאור העובדה שנטל התשלום מוטל על מקבל השירות.
המשלם עבור השירות אינו חייב לשלם לנותן השירות זכויות סוציאליות של עובד שכיר, כמו חופשה, מחלה והפרשה לפנסיה.
עוד מאמרים

כמה פעמים נוגעים בתלוש? המחיר הסמוי של עבודה ידנית במערך השכר
עבודה ידנית במערך השכר אינה מסתכמת בזמן ההקלדה. כל העתקה, תיקון, אישור או העברת נתון בין עובדים, קבצים ומערכות יוצרת נקודת מגע נוספת שעלולה להגדיל עלויות, להאריך את תהליך סגירת השכר ולהעלות את הסיכון לטעויות. המאמר מציג מודל מעשי למיפוי נקודות מגע ידניות, מדידת זמן וסיכון, איתור צווארי בקבוק ותעדוף תהליכים לאוטומציה. בנוסף, הוא מסביר כיצד לשלב אוטומציה עם בקרות, התאמות נתונים וניהול חריגים, ולמדוד את השיפור באמצעות מדדי ביצוע והשוואה לפני ואחרי.
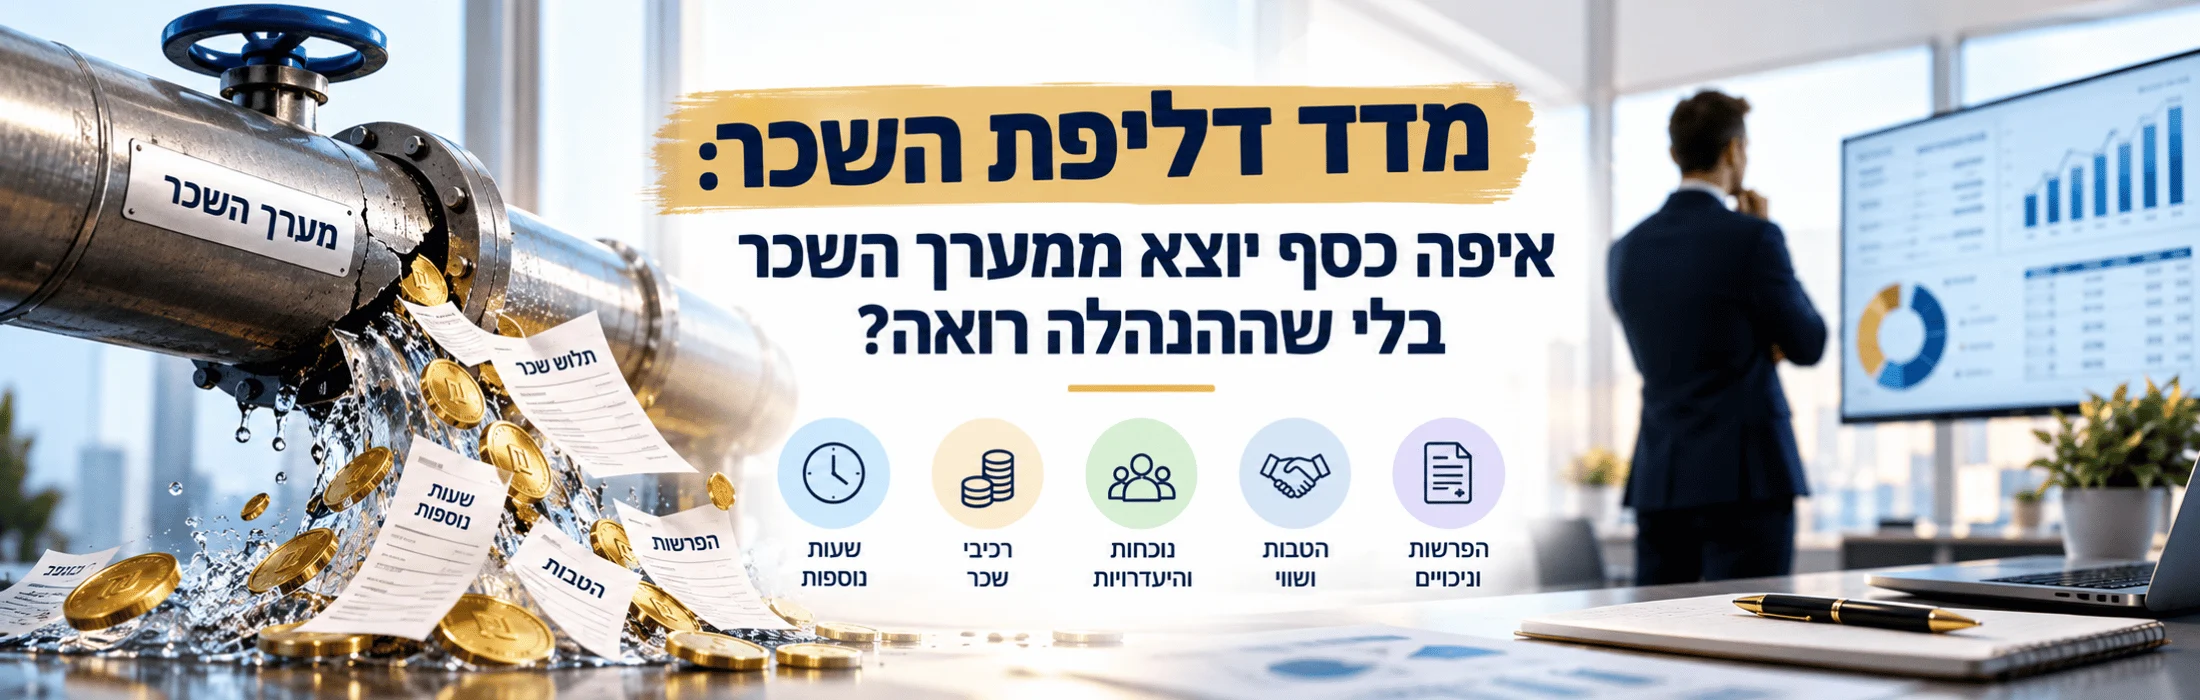
מדד דליפת השכר: איפה כסף יוצא ממערך השכר בלי שההנהלה רואה?
מודל Payroll Leakage לאיתור תשלומי יתר, כפילויות, שעות חריגות, רכיבים ישנים ופערי נתונים שמגדילים את עלות השכר בלי החלטה מודעת.
עדכוני פסיקה וחקיקה ספטמבר 2026
עדכוני פסיקה וחקיקה לספטמבר 2026 בתחום בקרת השכר: שינויים בשכר המינימום, מדרגות המס, ניכויים לעובדים זרים, היתרי העסקה, זכויות מילואים, חופשה שנתית ואכיפת דיני עבודה. המאמר מרכז את העדכונים המרכזיים ואת המשמעות המעשית שלהם למעסיקים, חשבי שכר ומנהלי משאבי אנוש.
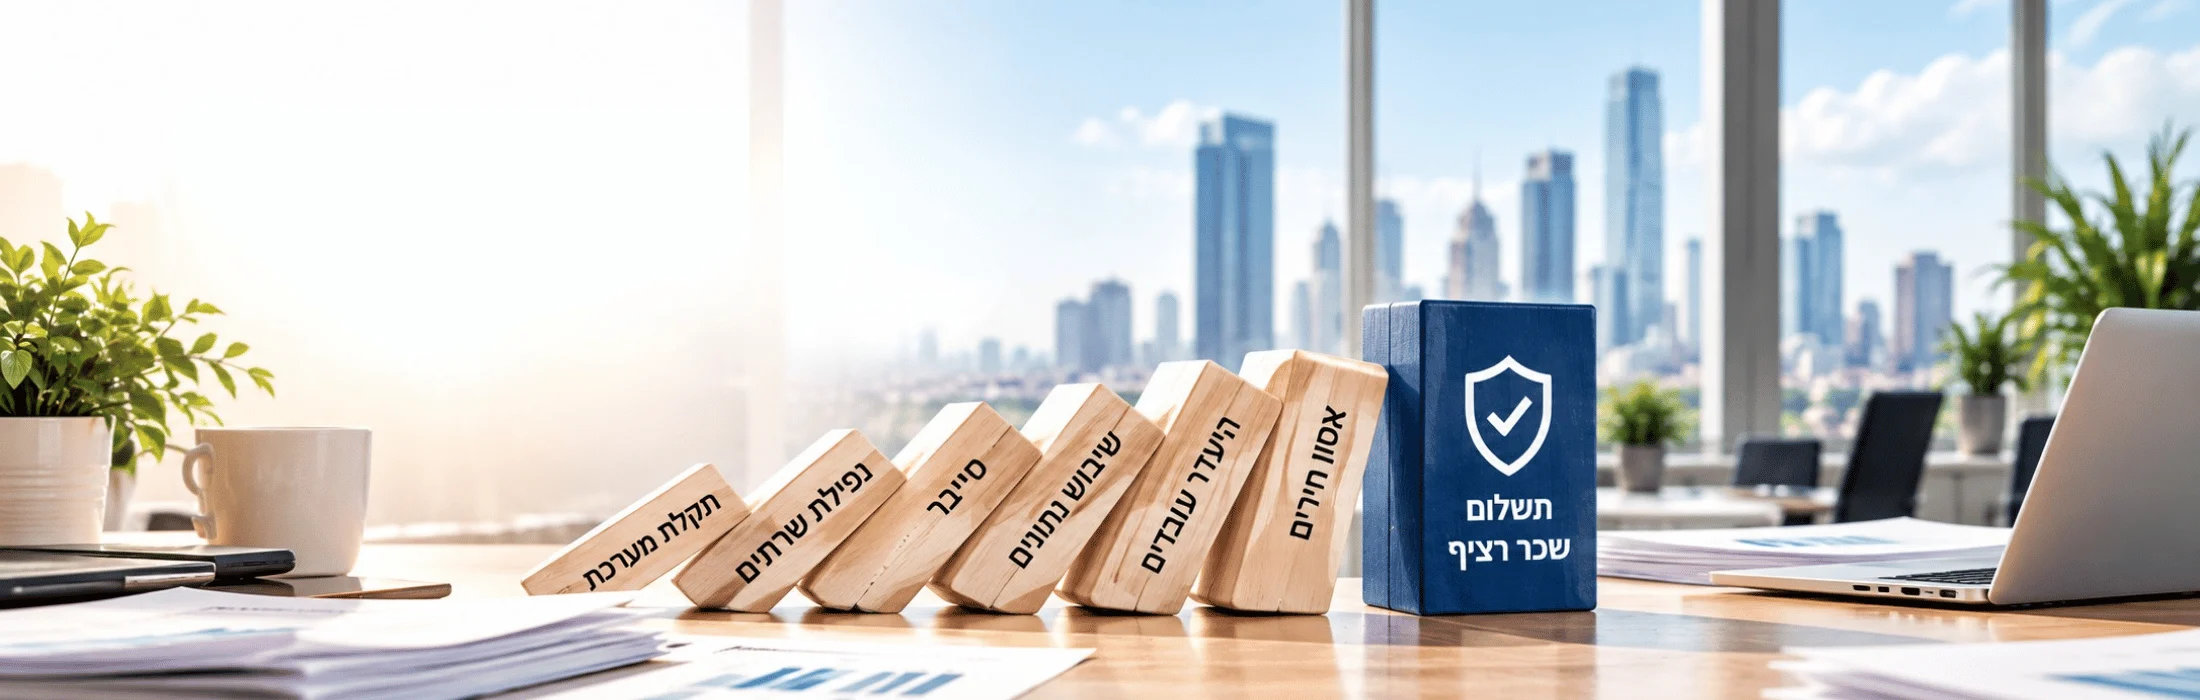
מדד חוסן השכר: האם הארגון מסוגל לשלם שכר גם כשהמערכת נופלת?
האם מערך השכר ימשיך לפעול גם בזמן תקלה, מתקפת סייבר או השבתת מערכת? מדד חוסן השכר בוחן את יכולת הארגון לשמור על רציפות תשלום השכר בתרחישי כשל באמצעות גיבויים, נהלי חירום, חלוקת אחריות ותהליכים חלופיים. המאמר מציג כיצד לזהות נקודות תורפה, להעריך את רמת המוכנות ולבנות מערך שכר עמיד שממשיך לתפקד גם כשהשגרה משתבשת.
מדד התלות בחשב השכר: מה יקרה אם איש המפתח לא יגיע מחר?
מה קורה למערך השכר כאשר האדם שמחזיק בידע הקריטי אינו זמין? מדד התלות בחשב השכר בוחן את רמת התלות של הארגון באיש מפתח באמצעות מיפוי ידע, הרשאות, תהליכים, תיעוד וגיבויים. המאמר מציג כיצד לזהות נקודות כשל, למדוד את הסיכון התפעולי ולבנות מערך שכר יציב שמסוגל להמשיך לפעול גם בהיעדרו של גורם מרכזי.
מדד אמון בתלוש: כמה העובדים באמת מאמינים שהשכר שלהם נכון?
עד כמה העובדים באמת סומכים על תלוש השכר שהם מקבלים? מדד אמון בתלוש בוחן את הפער בין תקינות חישובי השכר לבין תחושת הביטחון של העובדים. המאמר מציג גורמים המשפיעים על האמון, סימנים לירידה באמינות הנתפסת, השפעת טעויות וחוסר שקיפות, וכלים לבקרת שכר שמסייעים לצמצם פערים ולחזק את אמון העובדים במערכת.