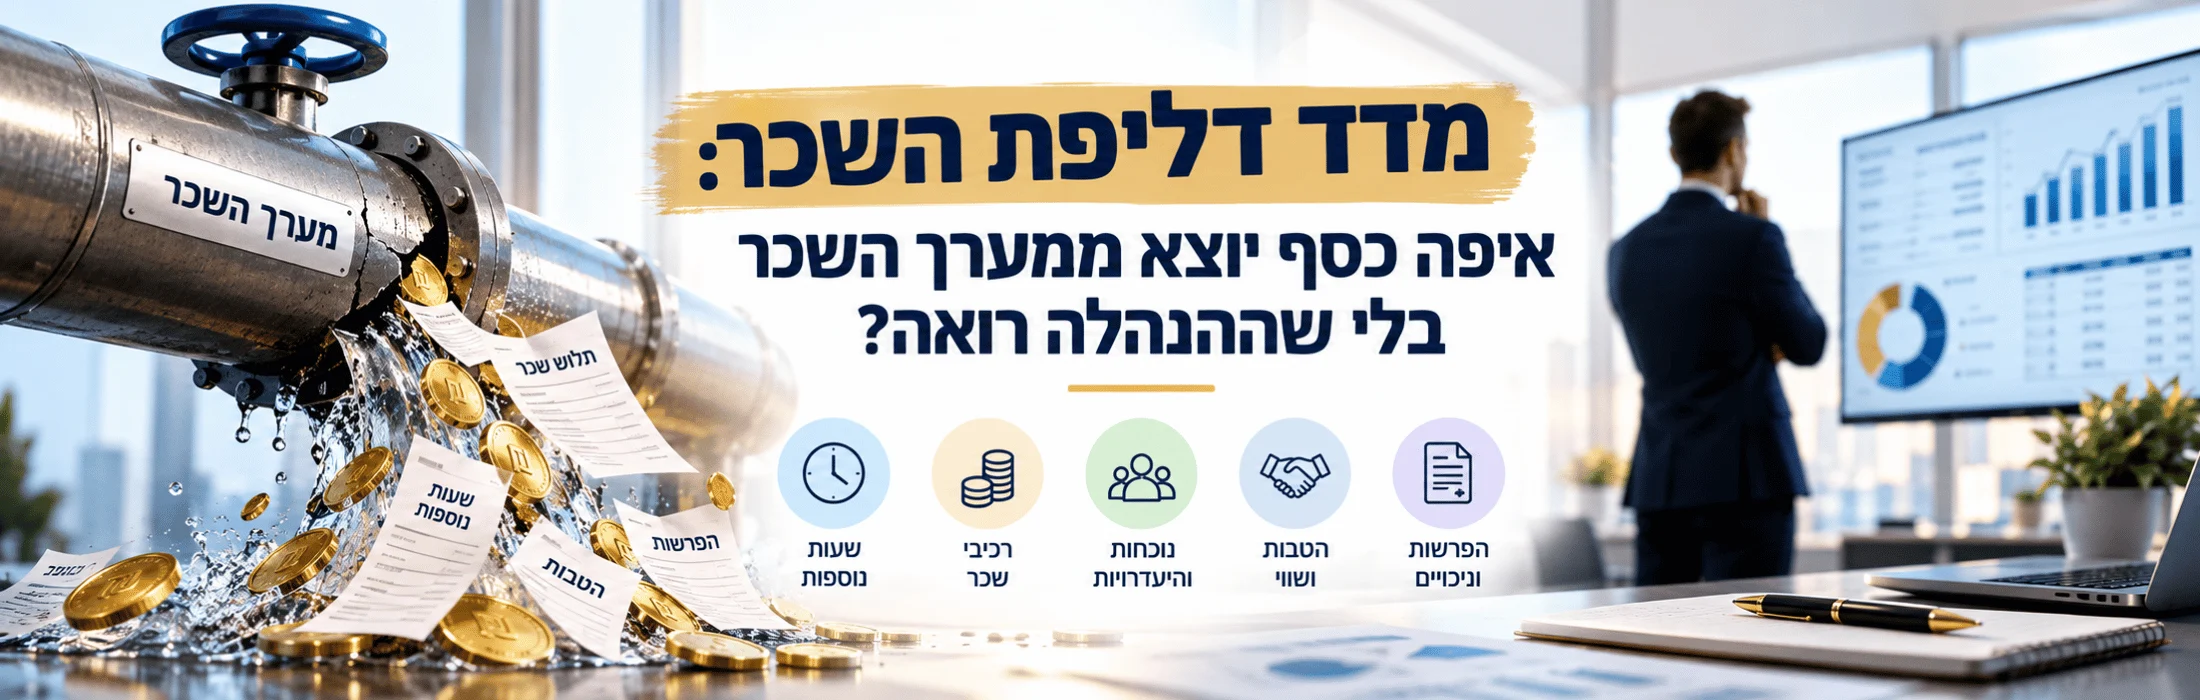
מדד דליפת השכר: איפה כסף יוצא ממערך השכר בלי שההנהלה רואה?
עלות השכר אינה גדלה רק בגלל העלאות שכר וגיוס עובדים. לעיתים היא מטפסת בשקט בגלל דקות נוכחות שלא נבדקו, שעות נוספות שהפכו להרגל, רכיבים כפולים, עובדים שלא עודכנו בזמן, הפרשות המחושבות על בסיס שגוי ותהליכים ידניים שאיש אינו בוחן מקצה לקצה. מדד דליפת השכר נועד להפוך את אותם סכומים מפוזרים למספר ניהולי אחד שאפשר למדוד, להסביר ולצמצם.
מהי דליפת שכר? לצורך המדד במאמר זה, דליפת שכר היא עלות שכר או עלות מעסיק שניתן היה למנוע באמצעות נתונים נכונים, הרשאות תקינות, בקרות, תכנון כוח אדם או תיקון תהליך — מבלי לפגוע בזכות חוקית, חוזית או קיבוצית של העובד. המדד הוא מודל ניהולי מוצע ואינו מדד רשמי של המדינה.
למה דליפת שכר כמעט אינה מופיעה בדוח אחד?
מערכת השכר בנויה לבצע חישוב. היא מקבלת שעות, תעריפים, זכאויות, סטטוס עובד, רכיבים קבועים, נתוני מס והפרשות ומפיקה תוצאה. הבעיה מתחילה כאשר נתון המקור עצמו שגוי, ישן או אושר ללא בקרה.
במקרה כזה התלוש עשוי להיות מחושב באופן מושלם ביחס לנתונים שהוזנו אליו — ובכל זאת הארגון משלם יותר מהנדרש. לכן דליפה אמיתית נמצאת לעיתים דווקא בממשקים שבין נוכחות, משאבי אנוש, מנהלים, הנהלת חשבונות והשכר.
זו גם הסיבה שבדיקת תלוש בודד אינה מספיקה. בקרת שכר מדויקת צריכה לבדוק את שרשרת הנתונים שקדמה לתלוש: מי הזין את הנתון, מאיזו מערכת הגיע, מי אישר אותו, האם הוא עדיין בתוקף והאם קיימת אסמכתה שמסבירה את התשלום.
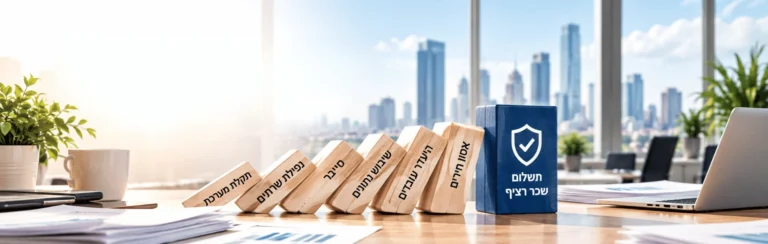
שבעת מוקדי הדליפה שמומלץ למדוד
החתמות חסרות, עיגולי שעות, יציאה שלא דווחה, דיווחים ידניים ותיקונים חוזרים יכולים ליצור פער קטן לעובד אך משמעותי ברמת הארגון.
דליפה נוצרת כאשר שעות נוספות הופכות לברירת מחדל, אינן מאושרות מראש או אינן נבחנות מול עומס, תקינה וסידור העבודה. בהסדר גלובלי יש לוודא שהתגמול מתאים לשעות שבוצעו בפועל.
תוספת זמנית שלא הופסקה, החזר הוצאה שכבר אינו רלוונטי, כפל רכיב או תוספת שהמשיכה לאחר שינוי תפקיד עלולים להישאר בתלוש במשך חודשים.
קוד היעדרות שגוי, יתרת חופשה לא נכונה או מידע שמגיע באיחור בין משאבי אנוש לשכר עלולים ליצור תשלום עודף או חוב לעובד.
רכב, ארוחות, הנחות והטבות אחרות עשויים להשפיע על ההכנסה החייבת. כאשר המידע אינו עובר באופן מסודר בין היחידות למערכת השכר, עלולים להיווצר פערים.
בסיס שגוי לפנסיה, ניכוי שלא הועבר במועד, שיוך שגוי לקופה או הפרשה כפולה הם מוקד כספי ורגולטורי משמעותי.
פער בין מועד השינוי בפועל למועד העדכון במערכת עלול להשאיר עובד פעיל, רכיב ישן, הרשאה או הטבה לאחר שהנסיבות השתנו.
קבצי Excel, העתקות, הזנות חוזרות ואישורים בדוא"ל אינם בהכרח שגויים, אך הם מגדילים את הסיכון לשינוי לא מתועד ולכשל שקשה לאתר.
איך מחשבים את מדד דליפת השכר?
המטרה היא להפריד בין עלות שכר לגיטימית לבין סכום שניתן לייחס לכשל תהליכי או לבקרה חסרה. לכן אין להשתמש באחוז שרירותי מהשכר. יש לאתר אירועים, לכמת אותם ולסווג אותם.
לצד המדד הכספי מומלץ לחשב גם ציון סיכון תהליכי. לכל אחד משבעת מוקדי הדליפה מעניקים ציון 0–5 לפי תדירות החריגה, היקפה, רמת האוטומציה ואיכות הבקרה.
שילוב שני המדדים חשוב. ארגון יכול להציג דליפה כספית נמוכה בחודש מסוים, אך עדיין להחזיק תהליך בעל רמת סיכון גבוהה. לדוגמה, מערכת שבה שינויי שכר מוזנים ללא אישור נוסף עשויה שלא לייצר טעות החודש, אך החשיפה העתידית משמעותית.
| ציון | מצב הבקרה | פירוש ניהולי |
|---|---|---|
| 0 | ללא חריגה | קיימת בקרה מתועדת ולא נמצאה דליפה במדגם. |
| 1 | נמוך | חריגות נקודתיות ותהליך תיקון ברור. |
| 2 | בינוני־נמוך | חריגות חוזרות אך מוגבלות לקבוצה או לרכיב מסוים. |
| 3 | בינוני־גבוה | תלות בבקרה ידנית או חריגות בעלות השפעה כספית ניכרת. |
| 4 | גבוה | כשל חוזר ללא בעל תהליך ברור או ללא בקרת אישור אפקטיבית. |
| 5 | קריטי | כשל מערכתי או חשיפה רחבה המחייבים טיפול מיידי. |
דוגמה: איך דליפה קטנה הופכת לעלות שנתית גדולה?
נניח ארגון עם עלות שכר חודשית של 2,000,000 ₪. בבדיקה נמצאו ארבע קבוצות של חריגות מאומתות: 7,500 ₪ בשעות ונוכחות, 5,000 ₪ ברכיבים שלא הופסקו, 3,500 ₪ בהפרשות או בסיסי חישוב שגויים ו־4,000 ₪ בתהליכי קליטה, שינוי ועזיבה.
| מוקד הדליפה | דליפה חודשית מאומתת | עלות שנתית בקצב זה |
|---|---|---|
| נוכחות ושעות | 7,500 ₪ | 90,000 ₪ |
| רכיבי שכר | 5,000 ₪ | 60,000 ₪ |
| הפרשות ובסיסי חישוב | 3,500 ₪ | 42,000 ₪ |
| קליטה, שינוי ועזיבה | 4,000 ₪ | 48,000 ₪ |
| סה"כ | 20,000 ₪ | 240,000 ₪ |
בדוגמה זו מדד הדליפה החודשי הוא 1%. המספר נראה קטן, אך בקצב שנתי מדובר ב־240 אלף ₪.
הנקודה החשובה אינה רק הסכום. לאחר שמזהים מאיזה תהליך מגיע כל שקל, ניתן להחליט אם הפתרון הוא שינוי הרשאות, תיקון ממשק, הדרכת מנהלים, אוטומציה או בקרת שכר תקופתית.
הקו שאסור לחצות: חיסכון אינו קיצוץ בזכויות
מדד דליפת שכר אינו מיועד לאתר כמה ניתן "לקחת" מהעובדים. מטרתו לזהות תשלומים שגויים, תהליכים לא יעילים ועלויות שניתן למנוע בלי לפגוע בזכויות חוקיות, חוזיות או קיבוציות.
גם כאשר מזוהה סכום שנראה חריג, יש לבדוק תחילה את מקור הזכאות. חוזה אישי, הסכם קיבוצי, צו הרחבה, נוהג או הוראות הדין עשויים להסביר מדוע התשלום תקין.
לכן מומלץ לשלב בבדיקה גם סקירה של טעויות נפוצות בחשבות שכר , כדי להבחין בין עלות לגיטימית לבין כשל חישובי או תפעולי.
כלל הבקרה: קודם מאמתים את זכות העובד ואת החבות המשפטית. רק לאחר מכן בודקים אם העלות נוצרה עקב תהליך שניתן לשפר. הסדר הנכון מונע מצב שבו פרויקט התייעלות הופך לחשיפה בדיני עבודה.
12 סימנים שהארגון עלול לסבול מדליפת שכר
| סימן | מה הוא עשוי להעיד | בדיקה מומלצת |
|---|---|---|
| עלות השכר עולה מהר ממספר העובדים | שעות נוספות, רכיבים או הטבות | עלות לעובד ולשעת עבודה |
| ריבוי תיקוני נוכחות ידניים | נתוני מקור חלשים | שיעור תיקונים לפי מנהל או יחידה |
| אותם עובדים מבצעים שעות נוספות מדי חודש | בעיה בתכנון כוח אדם | ניתוח מגמה של 6–12 חודשים |
| רכיבים קבועים ללא תאריך סיום | תשלום שממשיך אוטומטית | דוח רכיבים ותאריך מקור |
| עובדים עם יתרות חופשה חריגות | סיווג או ניהול היעדרויות | התאמת נוכחות לשכר |
| פערים בין משאבי אנוש לשכר | שינויי סטטוס באיחור | דוח שינויי עובד מול תלוש |
| ריבוי קבצי Excel בתהליך | העתקות ושינויים לא מתועדים | מיפוי נקודות הזנה ידנית |
| אין אישור שני לשינוי שכר | סיכון הרשאות | בדיקת הפרדת תפקידים |
| אין התאמה לקופות | פער בין תלוש להעברה | בדיקת קליטת כספים |
| עזיבת עובד מטופלת ידנית | רכיבים או הטבות ממשיכים | צ'ק ליסט סיום העסקה |
| תיקוני שכר רטרואקטיביים רבים | מידע מגיע באיחור | ניתוח סיבת שורש לכל תיקון |
| אין דוח חריגים להנהלה | דליפה קיימת אך אינה נראית | לוח מחוונים חודשי |
מה ההנהלה צריכה לראות בכל חודש?
דוח שכר ניהולי אינו צריך להכיל מאות שורות. הוא צריך להציג חריגים. מומלץ להציג עלות שכר כוללת, עלות ממוצעת לעובד, שיעור שעות נוספות, מספר תיקוני שכר, שווי רכיבים ידניים, מספר עובדים עם שינוי רטרואקטיבי, סכום הדליפות שאומתו וסכום שכבר תוקן.
בנוסף, כדאי להציג את הדליפה לפי יחידה ארגונית ולא רק ברמת החברה. לעיתים חלק גדול מהבעיה מרוכז במחלקה אחת, אצל מנהל מסוים או בסוג העסקה מסוים.
חלוקה זו מאפשרת לטפל בשורש. במקום להוסיף עוד שכבת בקרה לכל הארגון, אפשר לזהות את התהליך שמייצר חריגות ולתקן אותו באופן ממוקד.
איך מבצעים בדיקת דליפת שכר בפועל?
בקרות שמצמצמות דליפה בלי להכביד על מערך השכר
בקרת שינוי: כל שינוי בשכר, רכיב קבוע או סטטוס עובד מקבל מקור, תאריך תחילה, תאריך סיום ומאשר.
בקרת חריגים: במקום לבדוק את כל התלושים באותה רמת עומק, המערכת מסמנת שינוי ביחס לחודש קודם, לממוצע העובד או למדיניות הארגון.
הפרדת תפקידים: מי שמזין שינוי מהותי אינו האדם היחיד שמאשר אותו.
התאמה חיצונית: נתוני התלוש נבדקים מול ההעברות בפועל, במיוחד בהפרשות ובניכויים.
בקרת עזיבה: רשימת סיום העסקה אחת מחברת בין שכר, משאבי אנוש, מערכות מידע, רכב, הטבות והרשאות.
בקרת מגמה: הנהלה בוחנת שינוי בעלות השכר ביחס למצבת כוח האדם, שעות העבודה והפעילות העסקית.
להרחבה על תהליך הבדיקה ניתן לקרוא גם את המדריך המלא לבקרת שכר לעסקים , העוסק בין היתר בהצלבת נתוני נוכחות, תלושים, הפרשות וניכויים.
למה זה מדד הנהלה ולא רק מדד של חשב השכר?
חשב השכר אינו קובע לבדו כמה שעות נוספות יאושרו, מתי מנהל יעביר שינוי תפקיד, האם משאבי אנוש יעדכנו עזיבה בזמן או כמה ממשקים ידניים יישארו בתהליך. לכן דליפת שכר היא תוצאה של מערכת ארגונית שלמה.
כאשר המדד עולה, ההנהלה צריכה לשאול ארבע שאלות: איפה נוצרה הדליפה, מי בעל התהליך, מה הסיבה השורשית וכמה מהסכום ניתן למנוע בחודש הבא.
כך עוברים משיח של תיקוני תלושים לשיח של ניהול עלות העבודה.
הקשר בין דליפת שכר לציות ואכיפה
חלק מהדליפות הן תשלום יתר, אך טעות יכולה לפעול גם בכיוון ההפוך וליצור חוסר לעובד וחשיפה משפטית. לכן מדד טוב צריך למדוד גם דליפה כספית וגם סיכון לציות.
ניכוי שנרשם בתלוש אך לא הועבר ליעדו אינו חיסכון. בדומה לכך, רישום הפרשה פנסיונית בתלוש אינו מוכיח לבדו שהכספים נקלטו בקופה.
ארגון שרוצה להבין את תהליך הבקרה הרגולטורית יכול לקרוא גם את המדריך איך מתנהלת ביקורת שכר של משרד העבודה .
להמשך קריאה בנושא בקרת שכר
סיכום: הכסף הגדול מסתתר לעיתים דווקא בסכומים הקטנים
דליפת שכר אינה חייבת להיראות כמו טעות של עשרות אלפי שקלים בתלוש אחד. היא יכולה להיבנות ממאות אירועים קטנים: רבע שעה כאן, רכיב שלא הופסק שם, שינוי שהוזן חודש מאוחר מדי, הפרשה על בסיס שגוי או תהליך ידני שחוזר מאות פעמים.
מדד דליפת השכר הופך את התופעה משאלה כללית — "האם אנחנו משלמים יותר מדי?" — למערכת מדידה. הוא מחייב לזהות את האירוע, לאמת אותו, לכמת אותו ולחבר אותו לתהליך שיצר אותו.
הערך הניהולי אינו רק בסכום שנחסך. ארגון שמקטין דליפה משפר גם את איכות הנתונים, מפחית תיקונים רטרואקטיביים, מחזק את אמון העובדים, מקטין תלות בעבודה ידנית ומשפר את יכולת ההנהלה להבין את עלות העבודה האמיתית.
היעד אינו להגיע לאפס עלויות באמצעות קיצוץ זכויות. היעד הוא להגיע למצב שבו כל שקל שיוצא ממערך השכר ניתן להסבר: מי זכאי לו, מדוע, מכוח איזה נתון או הסכם, מי אישר אותו והאם הוא חושב והועבר נכון.
שאלות נפוצות
האם מדד דליפת השכר הוא מדד ממשלתי?
לא. זהו מודל ניהולי מוצע לצורך אבחון ובקרה ארגונית. המקורות המוסדיים משמשים לביסוס חובות וזכויות ולא להגדרת המדד עצמו.
האם שעות נוספות נחשבות תמיד לדליפת שכר?
לא. שעות נוספות ששולמו כדין הן עלות עבודה לגיטימית. הן הופכות לנושא להתייעלות כאשר ניתן היה לצמצם אותן באמצעות תכנון כוח אדם או ניהול יעיל יותר.
מהו הנתון הראשון שכדאי לבדוק?
השוואה חודשית של עלות השכר, שעות העבודה ומספר העובדים היא נקודת פתיחה טובה. לאחר מכן יורדים לרמת הרכיבים, החריגים והשינויים הרטרואקטיביים.
האם תשלום יתר לעובד ניתן תמיד לקיזוז?
לא בהכרח. אין לבצע קיזוז אוטומטי מתלוש ללא בדיקת הדין, ההסכמות והנסיבות הספציפיות.
למה חשוב לבדוק עובדים שעזבו?
עזיבה היא נקודת סיכון משום שכמה מערכות צריכות להתעדכן יחד. רכיב, הטבה או הרשאה שלא הופסקו בזמן עלולים להמשיך לייצר עלות.
מה ההבדל בין דליפה לטעות שכר?
טעות שכר היא אירוע חישובי או תפעולי. דליפה היא העלות שנוצרה כתוצאה מהטעות או מתהליך שניתן היה לשפר.
באיזו תדירות כדאי לחשב את המדד?
מומלץ לעקוב אחר אינדיקטורים מדי חודש ולבצע בדיקת עומק תקופתית בהתאם לגודל ולמורכבות מערך השכר.
האם תוכנת שכר טובה מונעת דליפות?
לא לחלוטין. תוכנה יכולה לחשב היטב נתון שגוי שהוזן אליה. לכן נדרשת גם בקרה על נתוני המקור ועל תהליכי האישור.
מי צריך להיות אחראי למדד?
מומלץ שהבעלות תהיה משותפת לכספים, שכר ומשאבי אנוש, עם דיווח מסודר להנהלה.
איך יודעים שהטיפול הצליח?
בודקים אם סכום הדליפות המאומתות, מספר התיקונים והציון התהליכי יורדים לאורך זמן, ולא רק אם תוקן תלוש מסוים.
מקורות מוסדיים
- המוסד לביטוח לאומי – שכר מינימום ונתוני שכר רלוונטיים.
- המוסד לביטוח לאומי – הכנסה החייבת בדמי ביטוח וטובות הנאה בכסף ובשווה כסף.
- רשות המסים בישראל – מידע למעסיקים, ניכויי מס ועדכוני מס לשנת 2026.
- משרד העבודה – אכיפת חוקי עבודה והליכי עיצומים כספיים.
- משרד העבודה – בודקי שכר מוסמכים והחוק להגברת האכיפה של דיני העבודה.
הבהרה: המאמר מציג מודל ניהולי לבקרת עלויות שכר ואינו מהווה ייעוץ משפטי, חשבונאי או תחליף לבדיקה פרטנית של הסכם העבודה, ההסכם הקיבוצי, צו ההרחבה והדין החל.