בחירות לכנסת 2026: זכויות עובדים, שכר ביום השבתון וחובות מעסיקים
במאמר זה תוכן העניינים הבסיס החוקי לשבתון מי זכאי לשבתון בתשלום? עובד חודשי, שעתי וחלקי טבלת זכויות עובדים עבודה ביום הבחירות – 200% דוגמאות לחישוב
צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון?
מדריך למעסיקים · עודכן: 19.10.2026 צו עיקול על שכר עובד: מה המעסיק חייב לעשות, כמה מעקלים ומה הסיכון מדריך מעשי לקבלת צו עיקול: תגובה לגורם
נתוני השכר 2026: מינימום, מס, ביטוח לאומי ותקרות – בעמוד אחד
עמוד מתעדכן · עודכן לאחרונה: 19.10.2026 מספרי השכר 2026: כל הסכומים, השיעורים והתקרות בעמוד אחד שכר מינימום, מדרגות מס, נקודת זיכוי, ביטוח לאומי, דמי הבראה,
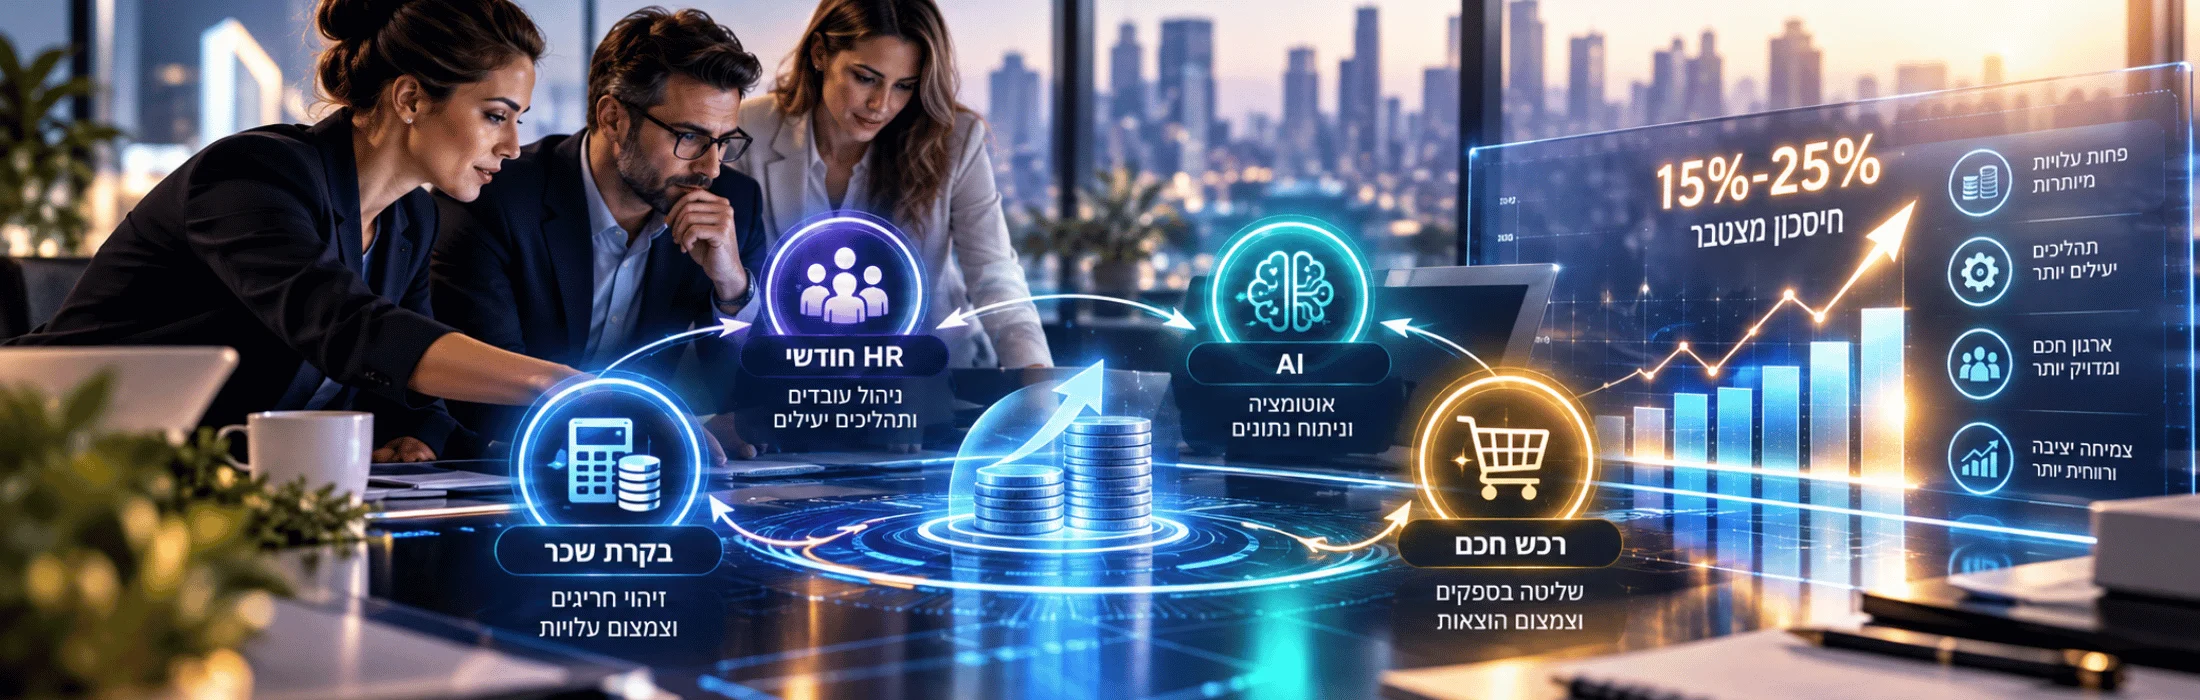
המסלול המשולב: בקרת שכר, HR, AI ורכש חכם לחיסכון העתק
המסלול המשולב להתייעלות ארגונית מחבר בין ארבעה מנועי חיסכון: בקרת שכר, ניהול משאבי אנוש חודשי, בינה מלאכותית ורכש חכם. המאמר מציג כיצד ניתן לזהות עלויות סמויות, להפחית עבודה חוזרת, לשפר את ניהול העובדים ולייעל התקשרויות עם ספקים. בנוסף, הוא כולל מודל חיסכון מצטבר, דוגמה כספית, מדדי ביצוע ותוכנית יישום ל־90 יום. יעד החיסכון של 15%–25% מוצג כפוטנציאל לבחינה בהתאם לנתוני הארגון, ולא כהבטחת תוצאה.
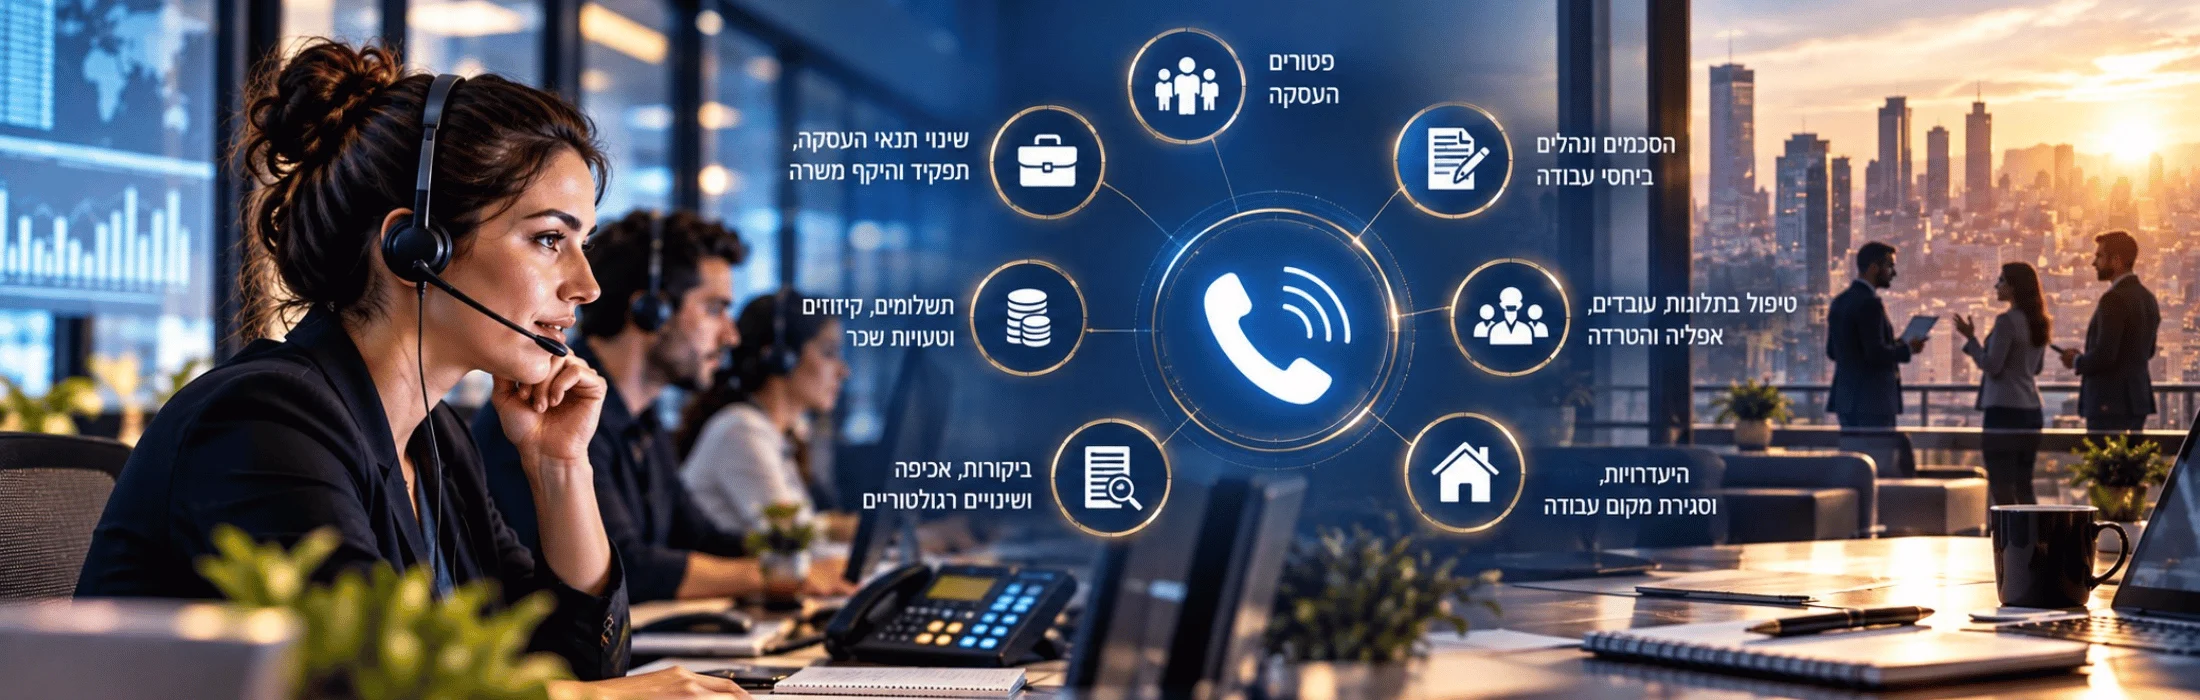
מוקד חירום למעסיק: 7 החלטות רגישות בניהול עובדים ושכר
מוקד חירום למעסיק מסייע בקבלת החלטות רגישות בניהול עובדים ושכר. המדריך מציג שבעה תחומים מרכזיים: פיטורים, שינוי תנאי העסקה, תשלומים וקיזוזים, מילואים, היעדרויות, טיפול בתלונות וביקורות רגולטוריות. בנוסף, המאמר כולל טבלאות בקרה, נוהל קבלת החלטות והמלצות לצמצום סיכונים משפטיים, כספיים ותפעוליים בשגרה ובמצבי חירום.
מבנה ארגוני והגדרת תחומי אחריות וסמכות בניהול משאבי אנוש
מבנה ארגוני נכון מגדיר מי אחראי לכל תחום, מי מוסמך לקבל החלטות וכיצד עוברים מידע ואחריות בין עובדים ומחלקות. המדריך מציג דרך מעשית לתכנון מבנה ארגוני, הגדרת תפקידים, חלוקת אחריות וסמכות, בניית מטריצת סמכויות, שימוש במודל RACI וחיבור בין ניהול משאבי אנוש, תהליכי עבודה ובקרת שכר.