

המסלול המשולב: איך בקרת שכר, HR חודשי, AI ורכש חכם מייצרים חיסכון מצטבר של 15%–25%
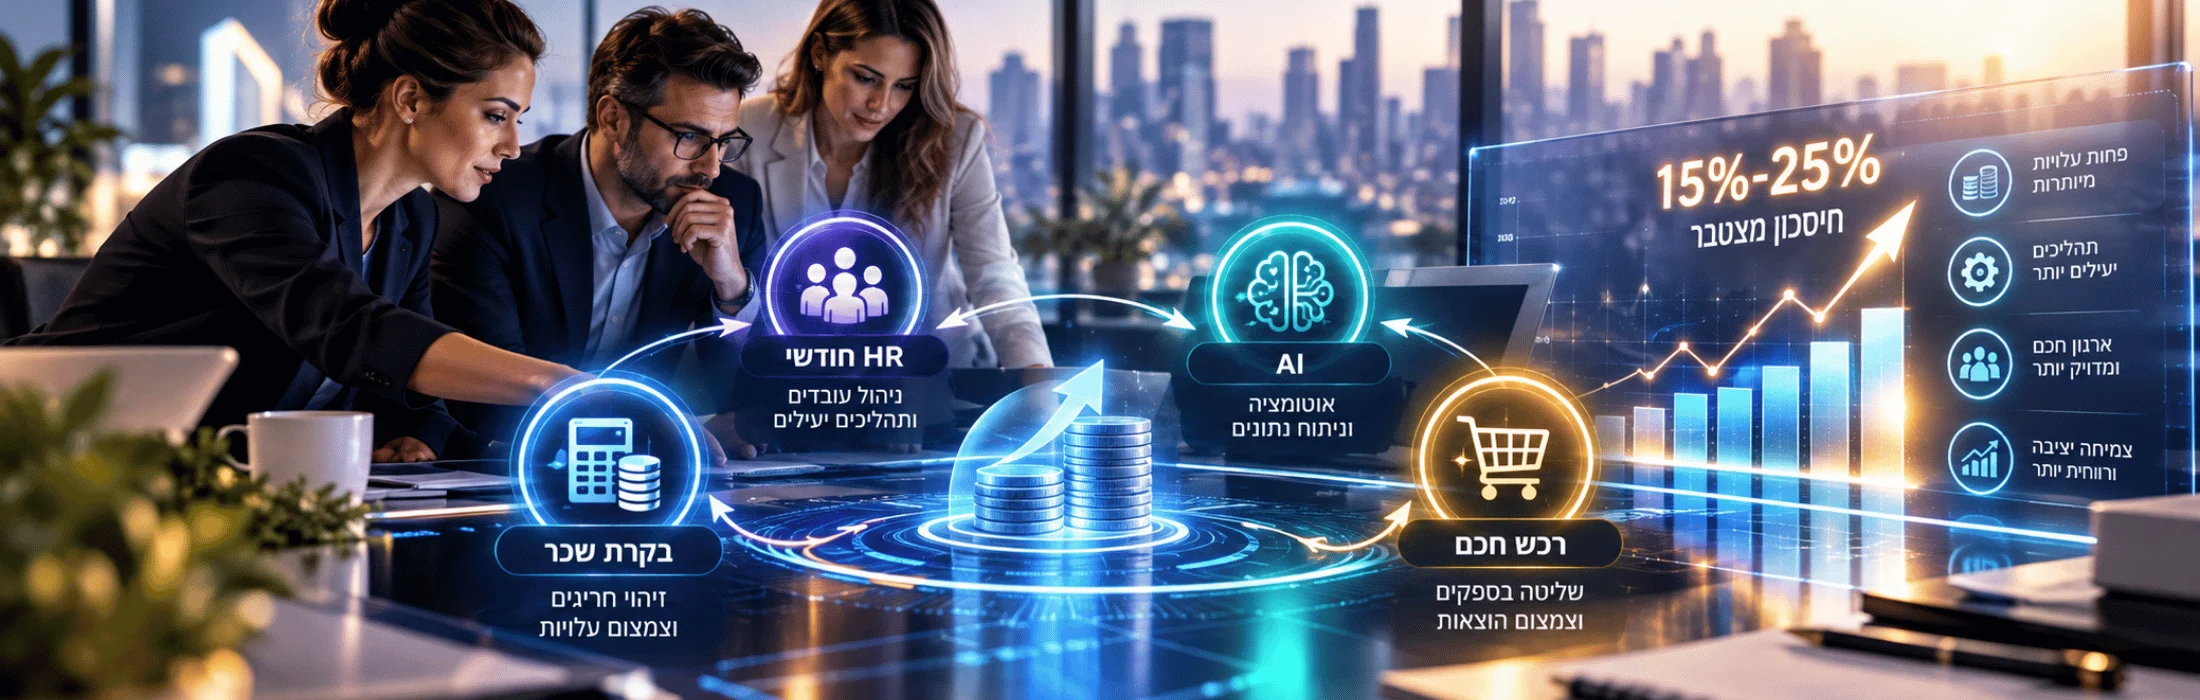
ארגונים רבים מחפשים חיסכון באמצעות קיצוץ נקודתי בהוצאות. אולם, התייעלות משמעותית מתחילה בחיבור בין ארבע מערכות ניהול: בקרת שכר, ניהול משאבי אנוש חודשי, בינה מלאכותית ורכש חכם. המסלול המשולב מאפשר לאתר עלויות סמויות, לשפר תהליכים ולבחון פוטנציאל לחיסכון מצטבר של 15%–25% בסל עלויות מוגדר, בכפוף לאבחון וליישום בפועל.
המסלול המשולב להתייעלות ארגונית הוא מודל עבודה המשלב בקרה פיננסית ותפעולית על עלויות שכר, ניהול עובדים, תהליכים דיגיטליים ורכש. במקום לטפל בכל תחום בנפרד, הארגון מנהל תוכנית אחת למדידת עלויות, זיהוי כפילויות, תיקון ליקויים ושיפור התפוקה.
היעד של 15%–25% הוא תרחיש תכנוני ולא התחייבות לחיסכון. הוא מתייחס לסל העלויות שנבחר לבדיקה, ולא בהכרח לכלל הוצאות החברה.
למה התייעלות נקודתית אינה מספיקה
ארגונים רבים מפעילים מערכות שכר מתקדמות, מעסיקים מנהלי משאבי אנוש ומשתמשים בתוכנות רכש. למרות זאת, הם ממשיכים להתמודד עם עלויות מיותרות.
הסיבה המרכזית היא פיצול המידע. כל מחלקה מנהלת את התקציב שלה, אך לא תמיד קיימת תמונה משותפת של העלות הכוללת.
מחלקת השכר בוחנת תלושים והפרשות. משאבי האנוש מתמקדים בגיוס, בשימור ובניהול עובדים. הרכש מטפל בספקים ובמחירים. במקביל, מערכות דיגיטליות מבצעות פעולות שונות ללא תיאום מלא.
כתוצאה מכך, הארגון עלול לשלם פעמיים על אותה פעילות. לעיתים עובדים מבצעים ידנית משימות שכבר ניתן לאוטומט. במקרים אחרים נרכשים שירותים שאינם מנוצלים.
בנוסף, עלויות כוח האדם אינן נמדדות תמיד ביחס לתפוקה. מנהלים עשויים לראות את סך השכר, אך לא את העלות של עבודה חוזרת, שעות נוספות מיותרות או תהליכים מסורבלים.
המסלול המשולב נועד לחבר בין המערכות. כך ניתן לזהות קשרים בין הוצאות, להבין את הגורמים להן ולבנות תוכנית התייעלות המבוססת על נתונים.
ארבעת מנועי החיסכון במסלול המשולב
1. בקרת שכר
איתור טעויות, כפילויות, רכיבי שכר חריגים, פערי הפרשות ותהליכי דיווח לא יעילים.
2. HR חודשי
ניהול תקינה, גיוס, קליטה, שימור עובדים, נוכחות ותכנון כוח אדם בהתאם לפעילות.
3. בינה מלאכותית
אוטומציה של משימות חוזרות, ניתוח מידע, סיוע בקבלת החלטות והפחתת עבודה ידנית.
4. רכש חכם
בחינת ספקים, איחוד הזמנות, ניהול חוזים, השוואת מחירים וצמצום הוצאות לא מנוצלות.
כל מנוע יכול לפעול באופן עצמאי. אולם, הערך המשותף נוצר כאשר ממצאים בתחום אחד מובילים לשיפור בתחום אחר.
לדוגמה, בקרת שכר עשויה להצביע על עלייה בשעות נוספות. בדיקת HR יכולה לזהות מחסור בתכנון משמרות. כלי AI עשוי לסייע בבניית תחזית עומסים, ואילו הרכש יכול לבדוק את עלויות פתרונות התפעול הנדרשים.
העיקרון המרכזי: התייעלות אינה רק הפחתת מחיר. היא הפחתת העלות הכוללת הנדרשת להשגת אותה תוצאה עסקית, תוך שמירה על איכות, זכויות עובדים ורציפות תפעולית.
מנוע ראשון: בקרת שכר כמערכת לזיהוי דליפות כספיות
בקרת שכר נתפסת לעיתים כבדיקת תקינות של תלושי עובדים. בפועל, כאשר היא מבוצעת באופן שיטתי, היא יכולה להצביע גם על כשלים תפעוליים.
עלות השכר מורכבת משכר בסיס, שעות נוספות, תוספות, הפרשות סוציאליות, היעדרויות ורכיבים נוספים. לכן, שינוי קטן בשיטת העבודה עשוי להשפיע על מספר רכיבי עלות.
זיהוי טעויות וכפילויות
בדיקת שכר חודשית יכולה לאתר רכיבים ששולמו פעמיים, חישובים לא עקביים והזנת נתונים שגויה. לצד זאת, היא מאפשרת לזהות הפרשי שכר המגיעים לעובדים.
חשוב להבחין בין חיסכון הנובע מתיקון תשלום יתר לבין השלמת תשלומי חסר. תיקון חוקי השכר נועד בראש ובראשונה להבטיח דיוק ועמידה בדין.
בחינת שעות נוספות
שעות נוספות הן כלי תפעולי חיוני, אך שימוש בלתי מתוכנן בהן עשוי להגדיל עלויות. לכן, כדאי לבחון את הקשר בין עומסי העבודה לבין מספר השעות הנוספות.
אם מחלקה מסוימת מדווחת באופן קבוע על חריגות, ייתכן שקיימת בעיית תקינה, תכנון משמרות או חלוקת משימות.
התאמת נתוני נוכחות לשכר
מערכות נוכחות ושכר צריכות לפעול באופן מתואם. פער בין הדיווח לבין התשלום עלול ליצור שגיאות חוזרות ולחייב תיקונים ידניים.
הבקרה בוחנת את תקינות העברת הנתונים, את מנגנוני האישור ואת החריגים שנוצרים לאורך החודש.
בחינת רכיבי השכר
רכיבי שכר שונים עשויים להשפיע על הפרשות ועל זכויות נלוות. לכן, יש לבדוק את סיווג הרכיבים בהתאם למהותם ולהוראות הדין.
הפחתת עלויות אינה יכולה להתבסס על גריעת זכויות המגיעות לעובדים. התייעלות תקינה נובעת ממניעת טעויות ומשיפור תהליכים.
| תחום | סיכון תפעולי | הזדמנות לשיפור |
|---|---|---|
| שעות נוספות | עומסים לא מתוכננים | שיפור משמרות ותקינה |
| רכיבי שכר | סיווג וחישוב שגויים | תיקון מנגנוני חישוב |
| נוכחות | דיווח ידני וכפילויות | אוטומציה ובקרת חריגים |
| הפרשות | פערי חישוב | דיוק ועמידה בדין |
| תיקונים חודשיים | עבודה חוזרת | טיפול בגורם השורש |
מנוע שני: HR חודשי כבסיס להתייעלות בכוח האדם
ניהול משאבי אנוש חודשי מאפשר לארגון לבחון את מצבת העובדים באופן שוטף. במקום להגיב רק לעזיבה או למחסור בכוח אדם, ניתן לתכנן מראש.
ההוצאה על עובדים אינה מסתכמת בשכר. היא כוללת גם גיוס, הכשרה, קליטה, תחלופה, היעדרויות וזמן ניהולי.
ניהול תקינה ותכנון כוח אדם
תקינה ארגונית מגדירה את מספר העובדים ואת הכישורים הנדרשים לביצוע הפעילות. תקינה שאינה מתעדכנת עשויה ליצור עודף כוח אדם בתחום אחד ומחסור בתחום אחר.
בדיקה חודשית מאפשרת להשוות בין התקינה לבין הפעילות בפועל. כך ניתן לזהות תפקידים עמוסים, תפקידים כפולים ופערים בחלוקת האחריות.
הפחתת תחלופת עובדים
עזיבת עובד יוצרת עלויות ישירות ועקיפות. מעבר לגיוס מחליף, הארגון משקיע זמן בראיונות, הכשרה וחפיפה.
במקביל, עובדים אחרים עשויים לשאת בעומס זמני. לכן, ניתוח סיבות העזיבה יכול להיות מרכיב חשוב בהתייעלות.
שיפור תהליך הקליטה
תהליך קליטה מסודר מקצר את הזמן הנדרש לעובד חדש להגיע לרמת ביצוע מתאימה. הוא כולל הגדרת תפקיד, הדרכה, ציוד, הרשאות ותוכנית חפיפה.
כאשר שלבים אלה אינם מתואמים, העובד עלול להמתין לציוד או למידע חיוני. התוצאה היא עלות עבודה ללא תפוקה מלאה.
מדידת תפוקה ולא רק נוכחות
נוכחות בעבודה אינה מדד מספק לביצועים. יש להגדיר מדדי תפוקה בהתאם לאופי התפקיד, תוך שמירה על הוגנות ופרטיות.
לדוגמה, במחלקת שירות ניתן לבחון איכות טיפול, זמן תגובה ופתרון פניות. במחלקת תפעול אפשר לבחון עמידה בלוחות זמנים ואיכות ביצוע.
דוגמה ניהולית: מחלקה מגייסת עובדים נוספים בשל עומס. בדיקה משולבת מגלה שחלק מהעומס נובע מהזנת מידע כפולה. לפני הרחבת התקינה, הארגון משפר את התהליך ובוחן מחדש את הצורך בגיוס.
מנוע שלישי: AI להפחתת עבודה חוזרת ושיפור החלטות
בינה מלאכותית בארגון יכולה לתמוך בעיבוד מידע, ביצירת מסמכים, בסיכום נתונים ובניתוח תהליכים. אולם, התועלת תלויה בבחירת משימות מתאימות ובבקרה אנושית.
מחקרים של OECD מצביעים על פוטנציאל לשיפור ביצועים בעבודה באמצעות AI, לצד סיכונים הנוגעים לפרטיות, איכות החלטות ותנאי עבודה.
לכן, שילוב AI צריך להיות מבוסס על מדידה ולא על הנחה שכל משימה אוטומטית תחסוך כסף.
אוטומציה של משימות מנהליות
משימות חוזרות הן נקודת התחלה מתאימה לבחינת אוטומציה. בין היתר ניתן לבחון סיכום מסמכים, מיון פניות, הכנת טיוטות והפקת דוחות.
לפני יישום יש למדוד את זמן הביצוע הקיים, את שיעור הטעויות ואת הצורך בבקרה אנושית.
ניתוח חריגים בשכר
מערכות אנליטיות יכולות לסייע בזיהוי חריגות בנתוני שכר ונוכחות. לדוגמה, עלייה חריגה בשעות נוספות או שינוי משמעותי בעלות מחלקה.
עם זאת, זיהוי חריגה אינו מעיד בהכרח על טעות. יש לבדוק את הנתונים ואת הנסיבות לפני קבלת החלטה.
סיוע בניהול משאבי אנוש
AI עשוי לסייע בהכנת תוכניות הדרכה, בניתוח מידע מצרפי ובבניית תהליכי קליטה. שימוש במידע אישי של עובדים מחייב הגנות מתאימות.
אין להעביר מידע רגיש לכלי חיצוני ללא בדיקת הרשאות, אבטחת מידע, בסיס חוקי ומדיניות ארגונית.
תמיכה בניתוח רכש
כלי AI יכולים לסייע בהשוואת מפרטים, איתור כפילויות ברשימות ספקים וסיווג הוצאות. אולם, החלטת רכש מחייבת גם בחינת איכות, אחריות, סיכונים ותנאים מסחריים.
| יישום AI | תועלת אפשרית | בקרה נדרשת |
|---|---|---|
| סיכום מסמכים | קיצור זמן קריאה | בדיקת דיוק |
| ניתוח נתוני שכר | זיהוי חריגים | אימות נתונים |
| הפקת דוחות | צמצום עבודה ידנית | בקרת איכות |
| ניהול פניות | שיפור זמני טיפול | פיקוח אנושי |
| ניתוח ספקים | איתור הזדמנויות | בדיקת תנאים מסחריים |
מנוע רביעי: רכש חכם וצמצום עלויות ספקים
רכש חכם אינו מסתכם בבקשת הנחה מספק. הוא כולל ניהול ביקושים, בחינת מפרטים, תכנון הזמנות, ניתוח חוזים ומעקב אחר ניצול השירותים.
בארגונים רבים רכישות מתבצעות באופן מבוזר. מחלקות שונות מתקשרות עם ספקים דומים, לעיתים ללא מידע משותף על המחירים ועל תנאי ההתקשרות.
איחוד ביקושים
כאשר מחלקות רוכשות שירותים דומים בנפרד, הארגון עשוי לאבד יתרון לגודל. ריכוז המידע מאפשר לבחון התקשרויות משותפות.
עם זאת, איחוד ספקים אינו תמיד הפתרון הנכון. יש לשקול גם תלות בספק יחיד, איכות שירות וגמישות תפעולית.
בחינת חוזים מתחדשים
חוזים רבים מתחדשים באופן אוטומטי. ללא בקרה תקופתית, הארגון עלול להמשיך לשלם עבור שירות שאינו נדרש באותה מתכונת.
לכן, מומלץ לנהל לוח חידושים, מועדי הודעה מוקדמת, עלויות ותנאי יציאה.
רישיונות תוכנה ושירותים דיגיטליים
ארגונים משלמים לעיתים עבור רישיונות שאינם פעילים או עבור מערכות בעלות פונקציונליות חופפת.
בדיקה תקופתית של שימוש בפועל יכולה להצביע על הזדמנויות לאיחוד שירותים ולצמצום מנויים.
עלות כוללת ולא מחיר יחידה
מחיר רכישה נמוך אינו מבטיח עלות כוללת נמוכה. יש לכלול תחזוקה, הובלה, הדרכה, אחריות, זמן השבתה ועלויות מעבר.
הערך האמיתי נוצר בחיבור בין ארבעת התחומים
היתרון של המסלול המשולב הוא היכולת לטפל בגורמי העלות ולא רק בתוצאה הכספית.
לדוגמה, עלייה בשעות נוספות עשויה להיראות כבעיה של מחלקת השכר. אולם, הסיבה עשויה להיות תהליך עבודה מסורבל או מחסור בכלי עבודה.
בקרת השכר מזהה את החריגה. משאבי האנוש בוחנים את חלוקת המשימות. כלי AI מסייע בניתוח התהליך, והרכש בוחן פתרונות טכנולוגיים.
כך נוצרת תוכנית טיפול אחת במקום ארבע יוזמות נפרדות.
מודל החיסכון המצטבר: יעד תכנוני של 15%–25%
כדי לבחון את יעד החיסכון, יש להגדיר תחילה את סל העלויות הרלוונטי. סל זה עשוי לכלול שעות נוספות הניתנות לצמצום, עבודה מנהלית חוזרת, הוצאות ספקים ועלויות תפעול שניתן לשפר.
לאחר מכן יש להגדיר לכל תחום יעד מדיד. חשוב להימנע מחיבור אוטומטי של אחוזי חיסכון המחושבים על בסיסים שונים.
בנוסף, כאשר שתי יוזמות משפיעות על אותה הוצאה, יש לספור את החיסכון פעם אחת בלבד.
הבהרה: הטווח 15%–25% אינו נתון סטטיסטי מוכח לכלל הארגונים. הוא משמש יעד לבדיקת היתכנות. רק מדידה של נתוני אמת יכולה לקבוע אם יעד כזה אפשרי בארגון מסוים.
דוגמה מספרית לארגון בינוני
נניח שארגון בחר לבחון סל עלויות שנתי בהיקף של 4 מיליון ש"ח. הסל כולל הוצאות שבהן זוהתה אפשרות לשיפור, ולא את כלל עלויות העסק.
| תחום | עלות שנתית בסיסית | חיסכון לדוגמה | חיסכון כספי |
|---|---|---|---|
| שכר ותפעול נוכחות | 1,200,000 ₪ | 12% | 144,000 ₪ |
| תהליכי HR | 800,000 ₪ | 15% | 120,000 ₪ |
| משימות המתאימות לאוטומציה | 600,000 ₪ | 20% | 120,000 ₪ |
| רכש וספקים | 1,400,000 ₪ | 18% | 252,000 ₪ |
| סה"כ | 4,000,000 ₪ | 15.9% | 636,000 ₪ |
בדוגמה זו מתקבל חיסכון ברוטו של 636 אלף ש"ח בשנה. זהו תרחיש חישובי בלבד, בהנחה שסלי העלות אינם חופפים ושכל היעדים הושגו.
כדי להגיע לחיסכון נטו יש להפחית עלויות יישום, תוכנות, הכשרה, ליווי מקצועי ועלויות חד-פעמיות נוספות.
התפלגות החיסכון בדוגמה
התרשים מציג את התרומה הכספית של כל תחום בדוגמה בלבד. אורך העמודות יחסי לסכום הגבוה ביותר, ואינו מייצג שיעורי חיסכון בפועל.
איך מחשבים חיסכון אמיתי ללא ספירה כפולה
מדידת חיסכון מחייבת קביעת נקודת בסיס. יש לבחור תקופת השוואה מתאימה ולנטרל ככל האפשר שינויים שאינם קשורים לתוכנית.
למשל, ירידה בהוצאות שכר בשל ירידה בהיקף הפעילות אינה בהכרח התייעלות. יש לבחון גם את התפוקה ואת היקף העבודה.
באופן דומה, מעבר לספק זול יותר עשוי ליצור חיסכון במחיר, אך עלויות איכות או תחזוקה גבוהות עלולות לצמצם את התועלת.
הפרדה בין חיסכון ישיר לבין תפוקה משופרת
חיסכון ישיר מתקיים כאשר ההוצאה בפועל קטנה. לדוגמה, ביטול מנוי תוכנה שאינו נדרש מפחית תשלום לספק.
לעומת זאת, קיצור זמן עבודה אינו בהכרח חיסכון כספי. אם העובד ממשיך לקבל אותו שכר, מדובר תחילה בשחרור קיבולת עבודה.
הקיבולת המשוחררת עשויה ליצור ערך כאשר היא מנוצלת להגדלת תפוקה, למניעת גיוס נוסף או לשיפור השירות.
| סוג תועלת | משמעות | אופן מדידה |
|---|---|---|
| חיסכון ישיר | ירידה בהוצאה כספית | השוואת הוצאות מותאמות |
| מניעת עלות | הוצאה עתידית שלא נדרשה | תחזית מבוססת ותיעוד |
| שיפור תפוקה | יותר פעילות באותם משאבים | יחידות תפוקה לשעת עבודה |
| הפחתת סיכון | צמצום חשיפה לטעויות | מדדי חריגים ואירועים |
| שיפור איכות | פחות תקלות ועבודה חוזרת | שיעור טעויות ותיקונים |
שלב האבחון: מיפוי פוטנציאל ההתייעלות
לפני תחילת התוכנית יש לבצע אבחון ארגוני. מטרתו לזהות את מוקדי העלות ולבחור יוזמות בעלות פוטנציאל כלכלי ותפעולי.
האבחון אינו מחייב שינוי מיידי. בשלב הראשון אוספים מידע, מנתחים תהליכים ובונים תמונת מצב.
איסוף נתוני שכר
נבחנים דוחות שכר מצרפיים, שעות נוספות, תיקוני שכר, עלויות מחלקתיות ודפוסי חריגה.
מיפוי תהליכי HR
נבדקים תהליכי גיוס, קליטה, תחלופה, היעדרויות, תקינה וחלוקת אחריות.
זיהוי תהליכים לאוטומציה
ממפים משימות חוזרות ומעריכים את משך הביצוע, שיעור הטעויות וההתאמה לכלים דיגיטליים.
סקירת רכש וספקים
נבחנים חוזים, הוצאות חוזרות, מועדי חידוש, שימוש ברישיונות וכפילויות בין שירותים.
תוצר האבחון: רשימת יוזמות מתועדפת, אומדן עלות יישום, פוטנציאל תועלת, רמת סיכון ומדדים לבדיקת הצלחה.
תוכנית יישום ל-90 יום
תוכנית התייעלות אפקטיבית מתחילה במספר מצומצם של פעולות מדידות. ניסיון לשנות את כל המערכות בבת אחת עלול להכביד על הארגון.
ימים 1–30: מיפוי והקמת בסיס מדידה
בשלב הראשון אוספים נתונים, מגדירים את סל העלויות ומזהים חריגים. במקביל, קובעים בעלי אחריות ומנגנון דיווח.
- איסוף נתוני שכר ונוכחות.
- מיפוי תהליכי HR מרכזיים.
- זיהוי משימות חוזרות.
- סקירת חוזים וספקים.
- קביעת מדדי בסיס.
ימים 31–60: הפעלת פיילוטים
בשלב השני בוחרים יוזמות בעלות סיכון נמוך יחסית ופוטנציאל תועלת ברור.
לדוגמה, ניתן לשפר תהליך אישור שעות נוספות, להפעיל אוטומציה לדוח פנימי או לבחון חידוש של חוזה ספק.
לכל פיילוט יש להגדיר מדד הצלחה, אחראי ותאריך בדיקה.
ימים 61–90: מדידה והרחבה
בשלב השלישי משווים בין תוצאות הפיילוט לבין נתוני הבסיס. יוזמות שהוכיחו תועלת יכולות לעבור להרחבה.
יוזמות שלא עמדו ביעדים מחייבות בדיקה נוספת. לעיתים נדרש שינוי בתהליך, ולעיתים נכון לעצור את ההשקעה.
| תקופה | פעילות | תוצר |
|---|---|---|
| ימים 1–30 | אבחון ומיפוי | דוח בסיס והזדמנויות |
| ימים 31–60 | פיילוטים ממוקדים | נתוני ביצוע ראשוניים |
| ימים 61–90 | מדידה והרחבה | תוכנית יישום מתמשכת |
לוח מדדים חודשי למעקב אחר ההתייעלות
ללא מדידה חודשית קשה להבחין בין שיפור אמיתי לבין שינוי זמני. לכן, מומלץ להקים לוח מדדים אחיד לכל ארבעת התחומים.
| תחום | מדד | מטרת המדידה |
|---|---|---|
| שכר | שיעור תיקוני תלושים | דיוק תהליך השכר |
| שכר | עלות שעות נוספות ליחידת תפוקה | יעילות תפעולית |
| HR | שיעור תחלופה | יציבות כוח האדם |
| HR | זמן קליטה עד לתפוקה | יעילות הכשרה |
| AI | זמן ביצוע משימה | שיפור פריון |
| AI | שיעור תיקונים לאחר אוטומציה | איכות תוצרים |
| רכש | עלות כוללת לקטגוריה | שליטה בהוצאות |
| רכש | שיעור רישיונות לא מנוצלים | זיהוי כפילויות |
ניהול אחריות ובקרה בתוכנית המשולבת
תוכנית הכוללת מספר מחלקות מחייבת הגדרת אחריות. ללא מנגנון תיאום, כל תחום עלול לקדם פתרון מקומי שאינו תורם לתוצאה הכוללת.
ההנהלה צריכה להגדיר את היעדים. מנהלי התחומים אחראים לביצוע, ואילו הגורם הפיננסי נדרש לאמת את החיסכון.
בנוסף, יש לקבוע מנגנון לאישור שינויים המשפיעים על עובדים, ספקים או מידע רגיש.
| גורם | אחריות |
|---|---|
| הנהלה | קביעת יעדים וסדרי עדיפויות |
| חשבות שכר | בדיקת נתוני שכר וחריגים |
| משאבי אנוש | ניהול תהליכים ותקינה |
| מערכות מידע | אוטומציה ואבטחת מידע |
| רכש | ניהול ספקים וחוזים |
| כספים | אימות חיסכון ועלויות יישום |
חמישה סיכונים שעלולים לפגוע בתוכנית
1. חיסכון על חשבון זכויות עובדים
תוכנית התייעלות אינה מתירה פגיעה בזכויות קוגנטיות. יש להבטיח שכל שינוי בשכר או בתנאי העבודה עומד בדין.
2. ספירה כפולה של תועלות
כאשר AI מפחית עבודה ידנית שגם נכללה ביעד HR, יש למנוע רישום כפול של אותה תועלת.
3. אוטומציה של תהליך לקוי
הטמעת מערכת חדשה אינה מתקנת בהכרח תהליך לא יעיל. תחילה יש לבחון את שלבי העבודה ואת הצורך בכל פעולה.
4. פגיעה באיכות השירות
הפחתת הוצאה עלולה להוביל לירידה באיכות. לכן, יש למדוד זמני שירות, תקלות ושביעות רצון לצד החיסכון.
5. היעדר מעקב לאחר היישום
חיסכון שהושג בחודש אחד אינו בהכרח מתמשך. יש לבדוק את יציבות התוצאה לאורך זמן.
סיפור הערך: מעבר מקיצוץ הוצאות לניהול ביצועים
המסלול המשולב מציע שינוי בגישת הניהול. במקום לחפש סעיף תקציבי שניתן להפחית, הארגון בוחן כיצד נוצרות ההוצאות.
בקרת שכר מספקת נתונים על עלויות עבודה. HR חודשי מסביר את המבנה האנושי שמאחורי הנתונים. AI מאפשר לבחון אוטומציה, והרכש משלים את התמונה באמצעות ניהול הוצאות חיצוניות.
כך מתקבלת מערכת אחת של החלטות. כל שינוי נבחן לפי השפעתו על העלות, התפוקה, העובדים והסיכון העסקי.
התוצאה הרצויה אינה בהכרח ארגון קטן יותר. לעיתים מדובר בארגון שמסוגל לבצע יותר פעילות באמצעות אותם משאבים.
במקרים אחרים, ההתייעלות מאפשרת להפנות תקציב מהוצאות חוזרות להשקעות בצמיחה, בהכשרה ובשיפור השירות.
ארבעה מנועים. תוכנית אחת. מדידה משותפת.
בקרת שכר מזהה פערים. HR משפר את ניהול כוח האדם. AI מצמצם עבודה חוזרת. רכש חכם בוחן את העלות החיצונית. השילוב מאפשר לנהל התייעלות על בסיס נתונים במקום על בסיס הערכות בלבד.
התאמת המסלול לסוגי ארגונים
המסלול המשולב אינו מוגבל לענף מסוים. עם זאת, מוקדי החיסכון משתנים בהתאם למבנה הארגון ולמאפייני הפעילות.
| סוג ארגון | מוקדי בדיקה אפשריים |
|---|---|
| חברות שירותים | תקינה, תפוקה, שעות עבודה ואוטומציה |
| חברות תעשייה | משמרות, שעות נוספות, רכש ותחזוקה |
| רשתות קמעונאות | נוכחות, תחלופה, ספקים ומלאי |
| חברות מקצועיות | זמן עבודה, תהליכי משרד ותוכנות |
| ארגונים מרובי סניפים | אחידות תהליכים, תקינה ורכש מרכזי |
סיכום: חיסכון מצטבר מתחיל בחיבור בין נתונים, אנשים ותהליכים
התייעלות ארגונית משמעותית אינה נובעת בהכרח מפעולה אחת. לעיתים היא תוצאה של שורה ארוכה של שיפורים קטנים המנוהלים במסגרת משותפת.
בקרת שכר מאפשרת לזהות פערים ועלויות חריגות. ניהול HR חודשי מסייע לשפר תקינה ותהליכי עבודה. AI תומך באוטומציה ובניתוח מידע, ואילו רכש חכם משפר את השליטה בהוצאות חיצוניות.
כאשר ארבעת התחומים פועלים יחד, ניתן לזהות קשרים שלא תמיד נראים בבדיקה נקודתית.
יעד חיסכון של 15%–25% יכול לשמש מסגרת לבחינת פוטנציאל התייעלות בסל עלויות מוגדר. אולם, התוצאה בפועל מחייבת אבחון, מדידה וביצוע מבוקר.
לכן, הצעד הראשון אינו רכישת מערכת חדשה או קיצוץ מיידי. הוא בניית תמונת מצב אמינה של העלויות והתהליכים.
גלו היכן מסתתר פוטנציאל החיסכון בארגון שלכם
שיחת אבחון מקצועית היא נקודת פתיחה לבחינת עלויות שכר, תהליכי משאבי אנוש, הזדמנויות לאוטומציה והוצאות רכש. מטרת השיחה היא לזהות תחומים המתאימים לבדיקה מעמיקה ולגבש כיוון ראשוני לתוכנית התייעלות.
בקרת שכר – מחברים בין בקרה, ניהול עובדים, טכנולוגיה וחשיבה כלכלית.
לתיאום שיחת אבחון עם בקרת שכרמידע מקצועי נוסף
מקורות מוסדיים ומחקריים
- OECD – Using AI in the Workplace. מחקר על הזדמנויות, סיכונים והשפעות AI על סביבת העבודה. למחקר
- OECD – Unlocking Productivity with Generative AI. סקירת ראיות ניסוייות להשפעת בינה מלאכותית על פריון העבודה. לסקירה
- OECD – Algorithmic Management in the Workplace. מחקר על שימוש במערכות אלגוריתמיות בניהול עובדים. למחקר
- משרד העבודה – מינהל הסדרה ואכיפת חוקי עבודה. מידע רשמי על חוקי העבודה ואכיפתם. למידע הרשמי
- משרד העבודה – שכר עבודה. הנחיות ומידע על תשלומי שכר וזכויות עובדים. למדריך
- קמפוס IL – תהליך הרכש הממשלתי. הכשרה מוסדית בנושא תכנון וניהול רכש אפקטיבי. למידע על הקורס
הבהרה: המאמר מיועד למידע מקצועי כללי. נתוני החיסכון, האחוזים והדוגמאות הכספיות הם תרחישים להמחשה ואינם תחזית או הבטחת תוצאה. המקורות המצורפים תומכים בעקרונות הבקרה, ניהול העבודה והטכנולוגיה, אך אינם מאמתים שיעור חיסכון משולב של 15%–25%. יש לבחון כל תוכנית בהתאם לנתוני הארגון, לזכויות העובדים ולהוראות הדין.